VerityRank

トップ10 マイクロモビリティメーカー&サプライヤー

ホーム運輸用機器製造業者トップ10 マイクロモビリティメーカー&サプライヤー
最終更新: 2026年9月·作成: VerityRank リサーチチーム·評価方法

このランキングに2つの名前が意図的に含まれていないことが、このランキングが何を測っているのかを説明している。Xiaomiは、以下のほとんどの企業よりも年間で多くの電動キックスクーターを販売しており、Limeは世界の誰よりも多くのシェアード・マイクロモビリティ車両を運営している。どちらもここには登場しない。どちらも工場を所有していないからだ。XiaomiのスクーターはSegway-Ninebotなどの受託製造業者が製造しており、Limeのハードウェアは第三者からカスタム発注されている。Razorを含むアメリカのブランドやカナダのApollo Scootersも同じ理由で除外されており、ヨーロッパのサブスクリプションおよびシェアリングプラットフォームも同様である。このリストに載るすべての企業は、自社の工場、組立ライン、そして—ますます—販売する車両に搭載されるモーター、バッテリーパック、コントローラーを所有している。

この供給基盤が支える市場は、それが受ける注目よりも小さく、その評判よりも速く成長している。世界のマイクロモビリティ収益は2025年に約45.6億米ドルと評価され、2026年には52.6億米ドルに達すると予測されており、約15%の複合成長の軌道にあり、電動キックスクーターがそのプールの34.6%を占めている。これらの販売を支える製造能力は、ブランドリストが示唆するよりもはるかに集中的である。中国と台湾の生産者が世界のマイクロモビリティ車両生産と中核部品供給の80%以上を支配しており、以下の10社がこのカテゴリーにおける組織化された認証対応能力の圧倒的大部分を占めている。

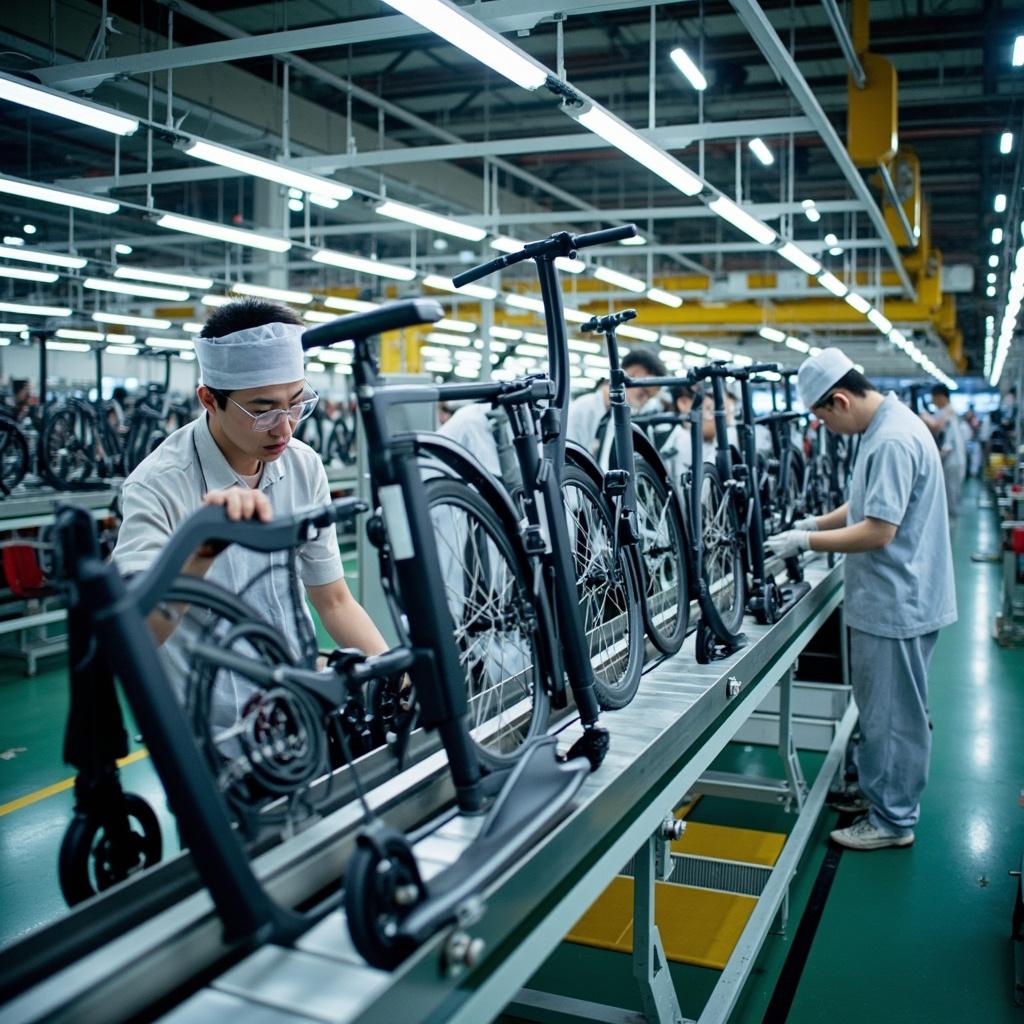
このリストの上位の規模は中国のものであり、年間数百万台単位で測られる。Yadeaは2025年に370.1億元(約54億米ドル)の収益を報告し、純利益は128.8%成長し、1,627万台の電動二輪車を販売した—世界最大として9年連続である。年間2,000万台以上の能力を持つ8つのスマート製造拠点を運営しており、ベトナムのBac Ninhにある当初100万台規模の1億米ドルの工場や、8,000万米ドル近くで建設されたメキシコ工場が含まれる。Aimaは7つの産業パークから約1,050万台の車両を生産し、251億元の収益を生み出し、MSCI ESG AAA評価を保持する最初の上海上場企業となった。Segway-Ninebotは約29.8億米ドルを稼ぎ—収益は49.9%増—常州の複合施設から、その自動化ラインがフレーム溶接、射出成形、モーター巻線、バッテリー組立を処理し、能力は450万台を超える。

プレミアムおよびヨーロッパのメーカーは、量ではなくエンジニアリングとブランドで競争している。Giantは9つの生産拠点から約550万台の自転車とe-bikeを出荷し、2025年に602.5億台湾ドル(約19.1億米ドル)の連結収益を報告した。この年、中国で自社ブランド需要が弱まる中、受託製造が事業の26%から33%に上昇した。Meridaは321億台湾ドルで、彰化でカーボンフレームを製造し、Specialized Bicycle Componentsの49%を保有している。Pon.BikeはGazelle、Cannondale、Cervélo、Kalkhoff、Urban Arrowにわたって年間約20億ユーロの自転車を販売し、リトアニアのKėdainiaiにある4万平方メートルの工場で欧州連合内で組み立てを行い、600人のスタッフで45万台の能力を持つ。

ヨーロッパ最古の自転車製造グループは、財務的にも最も脆弱である。1998年に設立され、Haibike、Batavus、Winora、Koga、Lapierre、およびカーゴブランドのBabboeとCarqonを所有するAccell Groupは、収益が2023年の12.9億ユーロから2024-2025年を通じて約10.5億ユーロに減少した。4.19億ユーロの現物支払型債務とカーゴバイクのリコールを抱え、2026年に債務リストラに入り、株式を債権者に移し、年間100万台以上の能力を持つハンガリー工場に組立を集中させ、オランダの工場をエンジニアリングセンターに転換した。さらに3社の中国メーカーがリストを完成させる。SUNRAは4つの省拠点から約250万台の車両を生産し、能力は500万台で、100カ国近くに到達している。NIU Technologiesは常州のラインで自社のバッテリーパックを組み立て、年間200万台以上の能力を持ち、収益を31.0%増の43億790万元に伸ばしたが、依然として四半期損失を計上している。そしてTao Motorは、主に北米のWalmart、Target、Amazonを通じて販売された130万台以上の販売で、収益が約27.6%増の36億元となった。

資格審査基準&スコアリングモデル
スコアリングの前に、すべての候補は単一の厳格な審査を通過しなければならない。その企業は、自社の車両を製造する施設を所有し運営していなければならない。純粋なブランド所有者、ライセンスプラットフォーム、シェアードモビリティ運営者は、収益や知名度にかかわらず除外される。資格を得たメーカーは、4つの重み付けされた次元でスコアリングされる。
• 自社製造拠点と生産量(35%):所有する工場の数と規模、総工場面積、年間生産能力、稼働率、実際の生産台数。
• マイクロモビリティ生産集中度(25%):メーカーの生産量と収益のうち、e-bike、e-scooter、e-moped、マイクロモビリティ部品、軽電気自動車が占める割合。自動車、オートバイ、マリンエンジン、家電も製造するメーカーは、生産の優先順位が分散しているため、スコアが低くなる。
• ドライブトレイン自給率(20%):モーター、バッテリーパック、バッテリー管理システム、コントローラーの社内開発と生産—コスト、安全認証、供給安定性を決定する部品。購入したドライブトレインから組み立てる企業は、生産台数が多くてもスコアが低くなる。
• グローバル販売規模と流通網(20%):総収益、純収益性、キャッシュ創出力、真の流通を持つ国の数、ディーラーとサービスのカバレッジ、労働力規模。

データソース:数値は2025年度および2026年度の年次報告書、証券取引所への提出書類、企業開示から引用され、Grand View Researchのマイクロモビリティ市場分析、Fortune Business Insightsのマイクロモビリティ規模、MarketsandMarketsのe-bike市場インサイト、Accell Groupのリストラに関するBikeBizの報道、Pon.Bikeの公式リトアニア工場開示を含む独立した業界調査と照合されている。メーカーが暦年以外の会計年度で報告する場合、直近に完了した12か月期間が使用され、生産能力の数値は推定ではなくメーカーが報告したとおりに記載されている。

免責事項:このランキングは公開されている第三者情報から編集されたものであり、研究および市場参照の目的のみで公開されている。投資、調達、法的助言を構成するものではなく、読者は購入前に仕様、認証、商業条件を該当するメーカーに直接確認すべきである。

トップ10ランキング

2026.09 版
1
Yadea

Yadea Group Holdings Ltd.

世界最大の電動二輪車事業を築くのに20年は長い時間ではありませんが、Yadea(ヤデア)は2001年の設立後、まさにそれを成し遂げました。江蘇省無錫に拠点を置く同グループは、世界最大の電動二輪車企業です。2025年、同グループは1,630万台以上の電動自転車および電動オートバイを販売し(世界で販売される電動二輪車の約3台に1台)、売上高は370.1億人民元(約54億米ドル)に達し、株主利益は128.8%急増しました。従業員は12,000人以上、中国国内に7つの高度に自動化されたスーパー基地、ベトナムやインドネシアなど海外に少なくとも10カ所の製造・組立・研究開発拠点を有しています。
Yadeaの堀は垂直統合にあります。同社はグラフェン電池、モーター、電子制御システムを自社で開発・生産しており、競合他社が及ばない規模でサプライチェーンの自律性を実現しています。2025年には海外売上が26.5%急増し、abrdnやFSSAなどの国際的ファンドによる持ち株比率の引き上げが見られました。また、戦略的な動きとして、デザイン人材確保のためOrita Sinclair College(シンガポール)の株式95%を取得し、Gogoroとの電池交換協力を深めました。

強み:
• グローバル規模 – 年間1,400万台以上の販売により、Yadeaは世界の電動二輪車の販売台数リーダー
• 垂直統合 – 自社開発のグラフェン電池、モーター、コントローラーにより、コスト管理と技術の独自性を確保
• 製造力 – 中国国内の7つのスーパー基地に加え、ベトナム、インドネシアなど海外に10カ所以上の拠点
• 国際的な勢い – 2025年に海外売上26.5%増、グローバルファンドからの機関投資家の関心も高まる

弱み:
• 国内価格競争 – 雅迪のライバルである愛瑪(Aima)など中国企業との激しい競争により、国内市場の利益率が圧迫
• ブランドの限界 – 通勤用・価格重視のイメージが、欧米でのプレミアム電動オートバイのポジショニングを妨げる
• 利益率 – 大量販売ながら単価が比較的低いため、プレミアム競合と比べて収益性が制限される

ブランド

Yadea

設立

2001

従業員数

12,000+

展開地域

100カ国以上に販売ネットワークを展開

生産拠点

中国国内の高度自動化された7つのスーパー拠点に加え、ベトナム、インドネシアなどに10以上の海外製造・組立・研究開発拠点

本社

中国

主要製品カテゴリ
オートバイブランド自動車・乗用車ブランド自動車・クルマ業界ハイブリッド電気自動車(HEV)産業ガソリン・ディーゼル車業界二輪モビリティブランド二輪モビリティメーカーマイクロモビリティ製品ブランド輸送機器運輸用機器製造業者オートバイブランド自動車・乗用車ブランド自動車・クルマ業界ハイブリッド電気自動車(HEV)産業ガソリン・ディーゼル車業界二輪モビリティブランド二輪モビリティメーカーマイクロモビリティ製品ブランド輸送機器運輸用機器製造業者
2
Aima

Aima Technology Group Co., Ltd.

アイマ(Aima)は、中国で1社を除くすべての企業を上回る電動二輪車の販売台数を誇り、その実現を支えているのは、多くのメーカーが手を届かせない県レベルの町にまで及ぶ小売ネットワークです。1999年設立の天津に本拠を置く同社グループは、技術面での差別化よりも、販売網の密度と工業デザインによって現在の地位を築いてきました。中国全土に30,000店超の販売網を展開し、7つの主要生産拠点と年間1,250万台を超える生産能力を有し、年間約1,050万台の出荷を支えています。売上高は251.0億人民元(約34.8億米ドル)に達し、そのほぼすべてが電動二輪車によるものであり、アイマは業界で最も収益構成の純度が高い企業の一つとなっています。

強み:
• 参入障壁としての販売網:アイマの販売店は、電動二輪車が家庭の主要な移動手段となっている第三・第四級都市や農村部の県に集中しています。競合他社は製品で対抗できても、数千の小さな町に及ぶこの深さの販売・サービス網を複製するには、長い年月と多大な資本が必要です。
• デザイン主導のブランドポジショニング:同社は、モデルごとに独自のビジュアルアイデンティティを持たせ、特定の消費者層を狙うことで、単純な価格競争から意図的に脱却し、無名の地域組立メーカーに対して価格プレミアムを維持できるようにしています。
• フレームとモーターにおける完全な内部製造:フレームのプレス加工、自動塗装、モーター組立はすべて社内で行われており、航続距離と信頼性を左右する部品について、外部サプライヤーへの依存を社内のインテリジェントパワートレーンおよびバッテリー管理プログラムによって低減しています。
• 中国の需要地に分散した7つの工場:天津、江蘇、浙江、河南、広東、重慶、広西での生産により、完成した電動自転車がその価値に比してかさばるという事業特性の中で、輸送距離を短く保っています。

弱み:
• 国内価格競争による利益率の圧迫:中国の電動自転車小売業界は、攻撃的な販売促進を軸に統合が進んでおり、アイマの製品群の中でもエントリーモデルがその影響を最も受け、その規模が本来許容する水準を下回る粗利益率に抑えられています。
• 規制移行リスク:中国の国家電動自転車規格の厳格化により、再設計サイクルの加速を余儀なくされ、新基準に適合しなくなった在庫は値引きして処分せざるを得ません。
• 国際展開はまだ初期段階:販売は50カ国以上に及びますが、海外売上は全体に占める割合がまだ小さく、同社は単一市場の需要サイクルと競争激化への影響を受け続けています。

ブランド

Aima

設立

1999

従業員数

10,500

展開地域

50カ国以上、中国国内に30,000店を超える販売店

生産拠点

天津、江蘇、浙江、河南、広東、重慶、広西にまたがる7つの主要製造拠点

本社

中国

市場

SSE: 603529

主要製品カテゴリ
二輪モビリティブランド建設機械・エンジニアリング機械メーカーエンジニアリング・建設機械サプライヤー土木工学機械企業土木機械メーカー物材搬送機器企業素材搬送機器メーカー&サプライヤー機械・装置機械・設備道路建設機械産業二輪モビリティブランド建設機械・エンジニアリング機械メーカーエンジニアリング・建設機械サプライヤー土木工学機械企業土木機械メーカー物材搬送機器企業素材搬送機器メーカー&サプライヤー機械・装置機械・設備道路建設機械産業
3
Giant

Giant Manufacturing Co., Ltd.

Giant(ジャイアント)は、自社ブランドを立ち上げる前に他ブランド向けのフレーム製造を行うことで、世界最大の自転車メーカーになりました。 1972年に台中市大甲区で創業された同社は、最初の10年間をアメリカやヨーロッパのブランド向け受託製造メーカーとして過ごし、その製造で培った実力を活かして1981年に自社ブランドを立ち上げました。この出自が今も同社のビジネスを説明しています。Giantは、カーボンファイバーフレームの生産、アルミ加工、そして自社の小売販売網を同時に掌握している、数少ない自転車メーカーの一つです。売上高は602.5億台湾ドル(約19.1億米ドル)に達し、9つの製造拠点から約520万台の自転車および電動自転車を出荷し、80か国以上の子会社および販売代理店を通じて販売しています。

強み:
• 競合ほとんどが持たないフレーム製造の深さ:カーボン積層、成形、仕上げは外部の委託フレームビルダーから調達するのではなく、独自の工程で社内で行われています。この工程を自社で所有していることが、ジャイアントがハイエンドのコンポジットバイクに競争力のある価格を提供しながら、他ブランド向けにもフレームを供給できる理由です。
• 一つの工場基盤に重ねられた二つの収益モデル:同社は自社のコンシューマーブランド—ジャイアント、女性専用のLivシリーズ、そしてCadexコンポーネントライン—を展開すると同時に、第三者向けの製造も継続しています。委託生産は小売が低迷する時期に固定費を吸収し、生産のノウハウを社内に蓄積させます。
• 欧州および北米の製造拠点:ハンガリー工場により、ジャイアントは輸入リスクなしにEUへ出荷でき、拡張されたベトナム拠点は、自転車の関税扱いが不安定になっている中で、米国向けの第二の関税耐性のある供給ルートを提供します。
• 既存のディーラーネットワークを基盤としたeバイクのポジショニング:電動モデルが市場の大きな部分を占めるようになる前から、ジャイアントには何千もの独立系ディーラーが既に存在していたため、利益率の高いeバイクシリーズは、ネットワークを新たに構築する必要なく、直ちに訓練されたサービス体制へと投入されました。

弱み:
• 北米におけるポストパンデミックの在庫過剰:小売チャネルは2020~2021年の需要急増期に自転車の在庫を積み上げ、それ以来在庫整理を続けており、消費者需要が続いているにもかかわらず、メーカーへの発注を抑制しています。
• 自転車関税および貿易政策への露出:生産が台湾、中国大陸、ベトナムに集中しているため、eバイクや部品に対する関税扱いの変化が輸入コストを急速に変動させ、供給の再配分を繰り返さざるを得ません。
• DTCブランドとのプレミアムセグメント競争:オンライン起点の自転車ブランドがディーラー価格を下回り、若い購買層を獲得しているため、従来型の小売モデルを通じてジャイアントがハイエンドで維持できるシェアには限界があります。

ブランド

Giant

設立

1972

従業員数

12,000

展開地域

80以上の国々で販売子会社および代理店を通じて展開

生産拠点

大甲(台湾)、昆山(江蘇)、天津、ハンガリー、ベトナムを含む9つの製造拠点

本社

中国

市場

TWSE: 9921

主要製品カテゴリ
二輪モビリティブランド建設機械・エンジニアリング機械メーカーエンジニアリング・建設機械サプライヤー土木工学機械企業土木機械メーカー機械・装置機械・設備物材搬送機器企業素材搬送機器メーカー&サプライヤートレーラー・物流機器産業二輪モビリティブランド建設機械・エンジニアリング機械メーカーエンジニアリング・建設機械サプライヤー土木工学機械企業土木機械メーカー機械・装置機械・設備物材搬送機器企業素材搬送機器メーカー&サプライヤートレーラー・物流機器産業
4
Segway-Ninebot

Ninebot Limited (Segway-Ninebot)

かつて奇抜な存在に見えたセルフバランシング型パーソナルトランスポーターは、ひとつの製品カテゴリーとなり、それを最終的に所有するに至った企業は中国企業です。Segway-Ninebot(Ninebot Limited)は、アメリカのSegwayの遺産と中国の製造スケールを融合させ、世界をリードする短距離スマートモビリティデバイスのメーカーです。2025年の売上高は29.8億米ドル、前年比49.9%増となり、2026年1月までに中国市場向け電動二輪車の出荷台数は1,000万台を突破しました。2012年に創業し、研究開発本部を北京に置き、江蘇省常州には世界最大級の短距離モビリティ工場を構え、100カ国以上で販売を行っています。
Ninebotは単なる組立企業ではありません。ソフトウェアとハードウェアを積み重ねた開発モデルを運用しており、2026年初頭には二輪マイクロモビリティ向けの自社基盤OSであるNimbleOS™を発表し、TLCおよびISO 26262の機能安全規格の認証を取得しました。製品ラインナップは電動キックボード、電動アシスト自転車、電動オートバイ、セルフバランシング車両、そして成長中の電動原付バイクに及び、Ninebot E2シリーズだけで世界中で累計100万台以上の販売を記録しています。

強み:
• カテゴリーのリーダーシップ – 電動キックボードおよびスマート短距離モビリティにおける世界シェア第1位
• 売上の成長モメンタム – 2025年に49.9%成長、中国での電動二輪車累計出荷1,000万台を達成
• フルスタック技術 – TLCおよびISO 26262認証を取得したNimbleOS™オペレーティングシステムがソフトウェア面の参入障壁を構築
• 製造スケール – 常州のスーパーファクトリーは世界最大級の短距離モビリティ生産拠点

弱み:
• セグメントへの集中 – 収益がマイクロモビリティと電動キックボードに大きく依存しており、都市規制やレンタル市場の変動にさらされている
• ブランドの分散 – Segway/Ninebotの二重ブランドは、一部の市場でプレミアムポジショニングを混乱させる可能性がある
• オートバイ分野の深さ – 電動原付バイク事業は成長中だが、Yadeaなどオートバイ専業の競合と比較するとまだ歴史が浅い

ブランド

Segway-Ninebot

設立

2012

従業員数

Thousands of R&D and manufacturing staff

展開地域

100か国以上で販売されている製品

生産拠点

江蘇省常州のスーパーファクトリー — 世界最大級の短距離モビリティ工場

本社

中国

市場

SSE STAR: 689009

主要製品カテゴリ
バイクメーカーオートバイブランド自動車・乗用車ブランド自動車・クルマ業界ハイブリッド電気自動車(HEV)産業ガソリン・ディーゼル車業界特別目的事業(SPV)産業二輪モビリティブランド二輪モビリティメーカーマイクロモビリティ製品ブランドバイクメーカーオートバイブランド自動車・乗用車ブランド自動車・クルマ業界ハイブリッド電気自動車(HEV)産業ガソリン・ディーゼル車業界特別目的事業(SPV)産業二輪モビリティブランド二輪モビリティメーカーマイクロモビリティ製品ブランド
5
Pon Bike

Pon Holdings B.V. (Pon Bike Division)

Pon Bikeのルーツは1895年に遡ります。当時Ponはオランダへの自転車輸入を開始し、以来、家族経営のもとで欧州で最も幅広いプレミアムサイクリングブランドのポートフォリオを一社に集めてきました。Pon Holdings B.V.の自転車部門として事業を展開する同社グループは、Gazelle、Cannondale、Cervélo、Kalkhoff、そして貨物自転車の専門ブランドUrban Arrowを擁しています。自転車部門の売上は2025年に23億EURに達し、約6,000人の従業員によって60カ国以上で生み出されています。Ponはブランド、ディーラーネットワーク、そしてますます生産工場まで所有しているため、他の競合が模倣しがたい地位を占めています。同じ財務基盤が、Gazelleの電動アシスト自転車を購入するオランダの通勤者と、CervéloのフレームでレースするWorldTourチームの両方を支えています。

強み:
• マルチブランドポートフォリオの深さ:Gazelleはシティ電動自転車、Cervéloは高性能ロード、Cannondaleはマウンテンバイクとグラベル、Kalkhoffは通勤用、Urban Arrowはファミリー向け貨物自転車をカバーし、およそ1,500EURから12,000EUR以上の幅を網羅しています。
• 欧州での自社工場生産:リトアニアのケダイネイ工場は2024年末に生産を開始し、2025年に最初の通年を完走し、売上は約8,300万EUR、損失は約90万EURに縮小し、従業員数は314人となりました。
• ディーラーとサービスの充実:数千の専門店が対面での引き渡し、診断、保証対応を提供しており、モーターやバッテリーの故障に物理的な整備が必要な場面で不可欠です。
• 財務の安定性:総売上約97億EURの非上場ファミリーグループであるPon Holdingsは、上場競合他社をリストラに追い込んだ利益率の圧迫を受けることなく、自転車業界の在庫サイクルを吸収できます。
• 貨物電動自転車でのポジショニング:Urban Arrowは利益率の高いファミリー向け・ラストマイル貨物セグメントに位置し、マイクロモビリティの中で最も急成長している分野の一つです。

弱み:
• 地域的な売上の集中:自転車部門の売上の大部分は依然としてベネルクスおよび近隣欧州市場からのものであり、一地域の裁量型消費に左右されるリスクがあります。
• 限定的なセグメント開示:Pon BikeはPon Holdingsの連結決算内でのみ報告されており、部門単独の監査済み財務データは存在しません。
• 欧州の高いコスト構造:EUでの組立は中国やベトナムでの製造よりも人件費・エネルギーコストが高く、価格に敏感な通勤用途セグメントで最も大きな打撃となります。

ブランド

Pon Bike

設立

1895

従業員数

6,000+

展開地域

ヨーロッパおよび北米の60カ国以上

生産拠点

オランダ、ドイツ、リトアニア、アメリカに6つの製造・組用工場

本社

オランダ

市場

非公開(ファミリー所有のPon Holdings B.V.)

主要製品カテゴリ
マイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカーパワーエレクトロニクス機器産業機械・装置機械・設備マイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカーパワーエレクトロニクス機器産業機械・装置機械・設備
6
Merida

Merida Industry Co., Ltd.

すべての自転車大手メーカーが自社ブランドの自転車を販売しているわけではありません。1972年に台湾・彰化で設立されたMerida Industry(メリダ・インダストリー)は、創業から約20年間、他社ブランド向けのフレーム製造を行っており、この受託製造事業は今なおグループの基盤となっています。80カ国以上のライダーに届く自社ブランド製品と並行して展開されています。2025年の連結売上高は約210万台の自転車およびeバイクの出荷により321億台湾ドル(約10億2000万米ドル)に達し、彰化、深圳、山東、江蘇の各工場にわたる約4,000名の従業員によって生産されています。MeridaはSpecialized Bicycle Componentsの49%も保有しており、この持分は投資収益をもたらすとともに、同社が供給するプレミアム市場の内側からの視点を提供しています。

強み:
• 二本柱の収益エンジン:自社ブランド販売と他ブランド向けOEM契約が互いにバランスを取っており、小売需要が減速しても、生産を外注するブランドからの受託注文が生産能力を埋めます。
• 欧州市場での地位:eバイクが主流となっている欧州が売上高の55%以上を占めており、数量主導ではなく高付加価値の製品構成となっています。
• 製造スケール:彰化本社工場だけでも15万平方メートルを超え、グループ全体の生産能力は年間約250万台に達します。
• Specializedへの戦略的出資:最も価値あるプレミアム自転車ブランドの一つに対する49%の保有持分は、投資収益を生み出すとともに、長期的なフレーム供給関係を確保しています。
• 欧州におけるエンジニアリング体制:ドイツのR&Dセンターにより、高マージンのeバイクが実際に販売される市場に近い形で製品開発を進めています。

弱み:
• 生産能力配分の緊張:受託製造と自社ブランド生産が同じ生産ラインを争い、サプライチェーンが不安定な時期には両者の優先順位決定が困難になります。
• 景気変動の大きいカテゴリーへの集中:自転車およびeバイクは任意購入品であり、2023〜2025年の欧州在庫調整により業界全体が値引きを余儀なくされました。
• 限定的なブランドプレミアム:Meridaは造りの品質で高く評価されていますが、受託製造先のプレミアムブランドほどの価格決定力は持たず、マージン上昇の余地が制限されています。

ブランド

Merida

設立

1972

従業員数

~4,000

展開地域

80か国以上

生産拠点

彰化の大敦本社工場に加え、深圳、山東、江蘇の生産拠点、ドイツの研究開発センター

本社

中国

市場

TWSE: 9914

主要製品カテゴリ
マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者パワーエレクトロニクス機器産業機械・装置機械・設備金属製品マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者パワーエレクトロニクス機器産業機械・装置機械・設備金属製品
7
Accell Group

Accell Group Holding B.V.

ヨーロッパの自転車製造業にはレバレッジの問題があり、Accell Groupはそれが顕在化した存在です。1998年にオランダのヘーレンヴェーンで設立された同グループは、大陸で最も幅広い自転車ブランドのポートフォリオの一つを構築し、Haibike、Batavus、Winora、Koga、Lapierre、Babboe、Carqonなどを傘下に収め、2023年には12億9,000万EURを生み出す事業へと成長させました。その後、ヨーロッパのeバイク在庫調整が到来し、2024〜2025年の売上高は約10億5,000万EUR(約11億4,000万USD)に減少しました。4億1,900万EURのPIK債務の残高とカーゴバイクのリコール対応を抱え、同社は2026年に債務整理に入り、株式は債権者である金融機関に移りました。現在、約2,500人の従業員が、意図的に統合された事業モデルを運営しています。

強み:
• 価格帯をカバーする幅広いポートフォリオ: HaibikeとLapierreが高性能e-MTBとロードを担当し、BatavusとWinoraがオランダとドイツの通勤市場に対応、BabboeとCarqonがファミリー・カーゴサイクリングに対応しており、ヨーロッパでは単一ブランドの競合他社には真似できない広がりとなっています。
• ハンガリーでの統合生産: ハンガリーのTószeg工場に量産組立を集中させることで、年間100万台を超える生産能力を、置き換えたオランダの工場よりも大幅に低いコストで実現しました。
• 深いヨーロッパの販売網: 15カ国以上に支店を構え、売上の大部分をオランダ、ドイツ、フランス、イギリスが占めているため、実際に自転車を販売するディーラーとの距離が近く保たれています。
• One Accellの運営モデル: 一元化された購買、共有化されたR&D、積極的なSKU削減により、10年にわたる買収で蓄積した重複コストの排除を図っています。
• 事業売却への意欲: 2026年1月にチタンブランドVan NicholasをVelo-ceに売却したことで、経営陣が資金調達のために中核外資産からの撤退も辞さない姿勢を示しました。

弱み:
• 深刻な財務難: 4億1,900万EURのPIK債務、2026年の債務整理、Lapierreブランドの別途再組織手続きの申請により、グループの資本構造は未解決のままで、長期的な独立性は不透明です。
• リコール負債: Babboeのカーゴバイクリコールは、市場で最も急成長しているセグメントの一つにおいて、是正義務と評判の損失をもたらしました。
• ヨーロッパのみへの依存: 売上の90%以上がヨーロッパ市場からのものであり、大陸の自転車需要が低迷しても、地理的な相殺はほとんど期待できません。
• 縮小する従業員数と事業基盤: 再編後の約2,500人の従業員数はグループのピーク時を大幅に下回っており、オランダでの生産終了は生産を社内に戻す柔軟性を損なっています。

ブランド

Accell Group

設立

1998

従業員数

~2,500

展開地域

15か国以上のヨーロッパ諸国

生産拠点

ハンガリーのトセグに集中した大量生産とトルコ工場に加え、オランダのヘーレンヴェーンおよびヘルモンド工場はエンジニアリング・R&Dに転換

本社

オランダ

市場

非公開(KKR主導のコンソーシアムによる買収、2026年以降は債権者が所有)

主要製品カテゴリ
マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者パワーエレクトロニクス機器産業機械・装置機械・設備金属製品マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者パワーエレクトロニクス機器産業機械・装置機械・設備金属製品
8
SUNRA

Jiangsu Xinri E-Vehicle Co., Ltd.

中国で二輪車を販売することは、まず流通ビジネスであり、次にエンジニアリングビジネスです。だからこそSUNRAは1工場ではなく4つの工場を建設しました。1999年に江蘇省無錫で設立された同社は、無錫、天津、襄陽、広東の拠点で電動自転車、電動原付、軽電動三輪車を製造しており、合計工場面積は80万平方メートルを超えています。年間販売台数約250万台により、2025年の売上高は約48億人民元(約6億7,000万米ドル)に達し、約3,200名の従業員がこれを支えています。同社は約100カ国に輸出していますが、中国本土が依然として事業の約90%を占めており、その工場は顧客が実際に暮らす省に立地しています。

強み:
• 地理的に分散した製造体制:無錫、天津、襄陽、広東の4拠点により、中国の主要な地域市場の近くで生産を行い、輸送距離と納期を短縮しています。
• 年間約500万台の生産能力:80万平方メートルを超える工場面積は現在の販売数をはるかに上回る生産量を支えており、新たな建設なしに成長する余裕があります。
• 上場による独立した資金調達:銘柄コード603787による上海証券取引所への上場により、複数の欧州競合他社を苦しめているレバレッジ問題を抱えることなく、公的資本へのアクセスを実現しています。
• コネクテッド車両パートナーシップ:華為(Huawei)のHarmonyOS Connectエコシステムとの協業により、ソフトウェア基盤を単独で構築することなく、スマートフォン連携、診断、盗難防止サービスを追加しています。
• ナトリウムイオン電池の早期採用:軽車両向けナトリウム電池化学の開発により、リチウム価格への依存を低減しています。

弱み:
• より大きなライバルによる圧迫:YadeaとAimaはそれぞれ、同じ市場でSUNRAの数倍の販売台数を誇り、部品調達におけるその規模の優位性は単位コストに直接反映されます。
• 国内市場への高い依存:売上の約90%が中国本土からのものであり、国内の景気減速や規制の変化に対する地理的なヘッジをほぼ持っていません。
• ディーラーチャネルへの圧力:資本力のあるブランドと小売店頭スペースを巡って競合するため、マージンと在庫条件で譲歩を強いられます。
• 控えめなブランドプレミアム:SUNRAは、高価格を支える技術やデザインのポジショニングではなく、主に価格優位性と供給力で競争しています。

ブランド

SUNRA

設立

1999

従業員数

~3,200

展開地域

約100か国

生産拠点

無錫、天津、襄陽、広東に4つの生産拠点を保有し、合計工場面積は80万平方メートル以上

本社

中国

市場

SSE: 603787

主要製品カテゴリ
マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカーパワーエレクトロニクス機器産業機械・装置マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカーパワーエレクトロニクス機器産業機械・装置
9
NIU Technologies

Niu Technologies

NIU Technologiesは、二輪車がデザインで売れることを証明した。同社は2014年に設立され、バッテリー容量と価格だけで競争してきたセグメントに、円形ハローヘッドライト、アプリベースの盗難追跡、OTAファームウェア更新をもたらし、その差別化を武器に中国から欧州・北米市場へと拡大した。2025年通期売上高は前年比31.0%増の43億79百万元に達し、KQiキックスクーターラインと国内事業の回復が第4四半期の低迷を補った。NIUは50カ国以上で販売し、従業員は約2,000名。江蘇省の常州工場では、フレーム加工、バッテリーパック組立、自社テストコースでの最終検査を一貫して手がけている。

強み:
• コネクテッド車両による差別化: NiuアプリはGPS盗難防止、リモート診断、走行履歴を提供し、ハードウェア販売を継続的な関係へと転換 — アクセサリー、部品、サービスは2025年第4四半期だけで前年比10.9%増の9,510万元に達した。
• 売上回復: 通期売上高43億79百万元は31.0%の増加を示し、電動スクーターの平均売上単価も8.3%上昇した。
• 国際的なキックスクーターブランド: KQiシリーズにより、NIUは北米・欧州の小売市場で一般消費者の支持を獲得した数少ない中国ブランドとなった。
• 自社工場による製造: フレームとバッテリーパックの内製により、規制当局が注視するバッテリー信頼性、防水性、ブレーキ品質を自社で管理できる。
• 利益率の改善: 第4四半期の粗利益率は、国内製品ミックスの向上とコスト削減により、前年同期の12.4%から15.3%に達した。

弱み:
• 依然として赤字体質: 2025年第4四半期の純損失は8,810万元に達し、販管費が売上の30.5%まで上昇したことで前年比で拡大した。
• 中国市場への依存: 第4四半期の電動スクーター売上のうち国内販売は93.7%を占め、単一の規制市場に縛られる構造となっている。
• 販売台数の圧力: 第4四半期の販売台数は前年比23.8%減となり、国際的なキックスクーター需要の減速が主因だった。
• 国内での競争圧力: NIUは、より緻密な販売店網と低い単位コストを持つ、はるかに大規模な中国メーカーと競合している。

ブランド

NIU

設立

2014

従業員数

~2,000

展開地域

50カ国以上

生産拠点

江蘇省常州市のスマート製造拠点で、フレーム製作、バッテリーパック組立、車両全体のテストをカバーしています

本社

中国

主要製品カテゴリ
マイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカー電子機器電子機器家電業界マイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカー電子機器電子機器家電業界
10
Tao Motor

浙江淘淘车辆有限公司

北米のマイクロモビリティ市場への最短ルートは、ウォルマートの店頭通路を通るものであり、Tao Motorはそのルートを活用しました。2015年に浙江省縉雲で設立された(そのルーツは2001年にさかのぼる)同社は、電動スクーター、電動アシスト自転車、オールテレーンビークル(ATV)、ゴルフカートを製造しており、生産量の90%以上を海外で販売しています。その多くは専門ディーラーではなく、Walmart、Target、Amazonを通じたものです。売上高は2025年に約人民元36億元(約5億米ドル)に達し、約27.6%増となりました。これは、約2,500名の従業員による130万台超の出荷によるものです。同社のコンシューマーサブブランドGotraxは、北米の電動スクーター市場でオンライン販売におけるリーディングシェアを獲得しています。

強み:
• マスリテールでの流通: WalmartやTargetへの出荷により、専門の自転車店を訪れない米国の一般的な消費者にTao Motor製品を届けることができ、これはほとんどのマイクロモビリティメーカーがアクセスできないチャネルです。
• 急速な売上成長: 2025年に約人民元36億元へ27.6%増加しており、このリストの中でも成長の速いメーカーの一つとなっています。
• ベトナム生産: ベトナムのスマートファクトリーが2025年中に完全稼働に達し、低コストな組立と、中国製製品に対する米国関税を回避するルートの両方を提供しています。
• 価格重視製品への本物の需要: 同社はエントリーレベルおよびミドルレンジの電動スクーターと電動アシスト自転車を、プレミアム市場だけではなく市場全体を広げる価格帯で販売しています。
• 製品の多様化: ATV、UTV、ゴルフカートがマイクロモビリティ以外への売上を分散させ、同じ組立・流通インフラを活用しています。

弱み:
• 北米への極端な依存: 売上の90%以上が海外、しかもその大半が米国であるため、Tao Motorは米国の関税政策や越境物流コストに直接的な影響を受けます。
• 低いブランドプレミアム: マスリテールでの販売は価格決定力を制限し、収益性はブランド力ではなく販売量と製造コストに依存しています。
• プレミアム技術の限界: 製品ラインは独自のモーター、バッテリーやソフトウェアシステムではなく、価格と入手しやすさで競争しています。
• 海運・関税の変動性: 同社は米国内に製造拠点を持たないため、海運運賃や関税の変動がほぼそのまま収益性に反映されます。

ブランド

Tao Motor

設立

2015

従業員数

~2,500

展開地域

北米とヨーロッパ、主にアメリカの小売

生産拠点

浙江省縉雲に2つの生産拠点を有し、ベトナムのスマート工場および北米の組立事業を展開。国内工場面積は30万平方メートル以上

本社

中国

主要製品カテゴリ
マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカー家電業界機械・装置マイクロモビリティ製品メーカーマイクロモビリティ製品ブランド二輪モビリティブランド二輪モビリティメーカー輸送機器運輸用機器製造業者オートバイブランドバイクメーカー家電業界機械・装置

よくある質問

このランキングではマイクロモビリティメーカーはどのように評価されていますか?
すべての候補企業は、まず単一の資格審査に合格しなければならず、その後に初めて4つの重要度付き評価軸で採点されます。この審査こそが最も重要な部分です。なぜなら、他の多くの公表済みランキングに含まれている企業を除外する役割を担っているからです。

資格審査:自社所有の製造拠点。自社で車両を製造する施設を所有し、運営している企業のみが対象となります。この唯一のルールにより、生産を外部委託している純粋なブランド保有企業、他社製品に自社名を付けるライセンス型企業、フリートを購入または発注するシェアモビリティ事業者が除外されます。また、このリストをマイクロモビリティ業界の最大手のランキングとして読むことはできないことを意味します — 工場を所有していないことを理由に、世界で最も知名度の高いブランドのいくつかは一切登場しません。

4つの評価軸
• 自社製造拠点と生産量(35%)— 自社工場の数と規模、総床面積、年間生産能力、稼働率および実際の出荷台数
• マイクロモビリティ生産の集中度(25%)— 電動自転車、電動キックボード、電動モペッド、マイクロモビリティ部品、軽電気自動車が生産量および売上に占める割合
• パワートレインの自給自足(20%)— 自社製モーター、バッテリーパック、バッテリーマネジメントシステム、コントローラー
• 世界の販売規模と流通網(20%)— 売上、収益性、キャッシュ創出力、実際の流通・サービス網を持つ国、人員規模

パワートレインの自社管理に単独で20%の比重を与える理由。この業界では、モーター、バッテリーパック、コントローラーが、単位コスト、安全認証、供給の安定性を同時に左右します。購入したパワートレインを組み立てるだけのメーカーは、どれだけ多くの車両を出荷していても、部品価格の変動やサプライヤーの認証不成立のリスクにさらされます。これらの部品を自社で製造する企業は、サプライヤーの順番待ちをする代わりに、新しい基準に合わせて再設計することができます。

データは、存在する限り一次開示情報から取得しています。Yadea、Aima、Giant、Merida、SUNRA、Tao Motorは香港、上海、深圳、台湾の取引所に監査済み報告書を提出しており、NIUは米国証券取引委員会に提出しています。Pon.BikeとAccell Groupは同等の情報を公表していないため、これらの企業の評価は業界報道、規制提出書類、検証済みの雇用データに依拠しています。生産能力の数値は、独自に推定したものではなく、メーカーが報告した通りに記載しています。

免責事項:本評価は公開されている第三者情報に基づいて作成され、調査および市場参考の目的でのみ公開されています。投資、調達または法的助言を構成するものではなく、製品の仕様、認証、商用条件については、購入前に必ずメーカーに直接確認してください。
なぜXiaomi、Lime、Razorはこのランキングから除外されているのですか?
なぜなら、そのいずれもが自社で販売する車両を製造しておらず、本ランキングは製造業を評価対象としているからである。この除外は補足事項ではなく、このリストを定義づける特徴であり、マイクロモビリティ関連企業の他のほとんどすべての公表ランキングに登場する企業を除外することになる。

Xiaomiはブランドオーナーであり販売チャネルであって、生産者ではない。同社の電動キックスクーターはSegway-Ninebotやその他の受託製造業者によって製造されており、同社は自社所有の車両工場を一切運営していない。同社は本ランキングのサプライチェーン上には登場する——リスト掲載企業の一社の顧客として——が、リストには掲載されていない。

Lime、Bird、Dott、Voi、Swapfietsはサービス事業者である。彼らはシェアリングまたはサブスクリプションのフリートを運営しており、その強みは許可証の取得、都市ごとの物流、アプリ開発、そしてユニットエコノミクスにある。彼らが配備するハードウェアは、OkaiやSegway-Ninebotを含む第三者製造業者から特注されたものである。Bird Globalが2023年に破産申請した際、停止した生産ラインは一つもなかった——失敗したのはオペレーターであり、工場ではなかった。Swapfietsのようなサブスクリプションおよびリースのプラットフォームも同じカテゴリーに属する。

RazorとApollo Scootersは設計するが、製造はしない。アメリカのマイクロモビリティ界で最も知られた名前の一つであるRazor USAは、その生産ラインを中国本土および東南アジアのOEM・ODMパートナーに全面的に外部委託している。カナダのApollo Scootersは製品設計とソフトウェアに注力する一方、そのハードウェアは中国浙江省の提携工場で生産されている。いずれも実際の製品評価を持つ正規の企業であるが、鉄鋼、アルミニウム、セルを車両へと変える生産能力を自社で保有してはいない。

この区別は買い手にとって実務上の帰結をもたらす。ブランドが生産を外部委託すると、認証、リコール対応、品質管理は能力ではなく契約事項となる。リコールは第三者を通じて実行され、工場の変更はフレーム上のブランドに何ら変更がなくとも製品を変え得る。それは自動的に劣るわけではない——外部委託ブランドのいくつかは優れた製品を提供している——が、バッテリーパックやブレーキシステムが故障した際に誰が責任を負うかを変えるものである。

除外された企業が顧客として意味を持つ場合。Segway-Ninebot、Yadea、NIUはいずれも小売向けとフリート向けの両方の数量を販売しており、世界の受託製造マイクロモビリティ製品のかなりの割合は、本リストのブランドを製造するのと同じ中国および台湾の工場から出荷されている。ここで引かれた線は生産の所有権であり、市場にとっての重要性ではない。
drivetrain を所有することは、メーカーにとって実際に何を変えるのか?
単位あたりのコスト、認証のタイミング、安全上の責任が一気に変わるため、このリストに載っている企業は自社でモーター、バッテリーパック、コントローラーを製造するために多額の投資を行っています。電動ドライブトレインはマイクロモビリティ車両の中で最も価値が高く、最も規制の対象となる部分であり、これを自社で管理できるかどうかが、メーカーと組立企業を分ける分かれ目です。

コスト管理が最も直接的な効果です。モーター、バッテリーパック、コントローラーは、軽電動車両の部材費の中で最大の割合を占めるのが一般的です。これらを内製するメーカーはそのマージンを自社で確保でき、サプライヤーの価格上昇の影響を受けません。中国製通勤用電動自転車が薄利で販売されている市場では、これは決定的な優位性となります。だからこそ、それぞれ年間数百万台を出荷しているYadeaとAimaは、汎用システムを購入するのではなく、独自のモーターおよびバッテリーファミリーを開発しています。

認証スピードは2番目の効果であり、2025年に決定的となりました。中国の電動自転車に関する改正国家標準は、車両重量、速度制限、電気安全、耐火性に関する要件を厳格化し、国内サプライチェーン全体での再設計を求めました。ドライブトレインを自社管理しているメーカーは、自社のスケジュールで新基準に適合する再設計ができました。購入部品に依存する企業はサプライヤーの再認証を待たねばならず、数か月分の販売時期を失うという商業上の不利を負いました。同じ力学がEUバッテリー規制や米国消費者製品安全委員会の要件にも当てはまり、いずれも文書化とトレーサビリティの義務をサプライチェーン上流へと押し上げています。

バッテリーの化学は競争の主戦場となっています。Yadeaのナトリウムイオンバッテリーシステム(Polar Sodium 1として販売)は、1,500回以上の充電サイクルで100キロメートルを超える航続距離が評価されており、同社は約15秒でパックを交換できるバッテリースワップネットワークと組み合わせています。ナトリウム化学が重要なのは、リチウム価格への依存を減らせることに加え、寒冷地での性能が良いからです。これは中国北部や欧州の通勤者にとって実際の制約となっています。こうしたシステムの構築にはパック設計とバッテリー管理の所有が必要であり、まさにドライブトレインという軸が測る能力です。

コネクテッド車両機能も同じ管理に依存しています。盗難防止トラッキング、リモート診断、OTAアップデートは、いずれもモーターコントローラーやバッテリー管理システムと直接通信するファームウェアを必要とします。Segway-Ninebotは短距離モビリティのポートフォリオ全体で4,009件の特許を保有しており、NIUはアプリでバッテリーパックの状態をリモート監視できるよう、専用の常州ラインでバッテリーパックを製造しています。サードパーティのシステムから組立を行うメーカーは、そのデータへのアクセスを交渉で得なければなりません。

その代償は資本集約度です。ドライブトレイン生産を所有するということは、車両工場に加えてモーターライン、セル試験、バッテリーパック組立への資金提供が必要となり、パックの不具合発生時には責任を負うことを意味します。これが、小規模で財務的に苦しいメーカーが外注を選ぶことが多い理由の一つであり、このリストの上位企業がその地位に留まり続ける理由の一つでもあります。
欧州最古の自転車製造グループはなぜ再編されているのか?
Accell Groupが10年にわたる買収を負債で賄い、その後欧州のeバイク市場が3年間の調整局面に入ったためです。同グループの苦境は、グローバルなマイクロモビリティ製造業を貫く構造的な分断を最も明確に示しています。すなわち、一方には規模と自給自足、他方にはレバレッジと在庫エクスポージャーが存在するという分断です。

ポートフォリオは買収によって構築されました。1998年に設立され、オランダのヘーレンフェーンに本社を置くAccell Groupは、ほぼすべての欧州自転車セグメントに買収で参入しました。高性能e-MTBのHaibike、ロード・レース用のLapierre、オランダとドイツの通勤用のBatavusとWinora、プレミアムツーリング用のKoga、そしてファミリー・貨物自転車用のBabboeとCarqonです。売上高は2023年に12億9000万ユーロでピークに達し、2022年にはKKR主導のコンソーシアムにより非公開化されました。

その後、需要が反転しました。欧州の自転車需要はパンデミックによって先食いされており、2023年以降、業界は大規模な値引きによって過剰在庫の処理を進めました。Accellの売上高は2024〜2025年に約10億5000万ユーロまで減少した一方、負債は固定されたままでした。同グループは4億1900万ユーロのPIK(ペイメント・イン・カインド)債務を抱えていました。これは利息を元本に上乗せして支払いを先送りする仕組みであり、景気後退を吸収する余地がまったくありません。Babboe貨物自転車ブランドに影響したリコールは、成長分野であったこのセグメントにおいて、対策コストと評判の損失をもたらしました。

対応としては、産業面での統合と財務面での交渉が同時に進められました。Accellは大量生産組立をハンガリーのTószeg工場に集約しました。同工場の年間生産能力は100万台を超え、置き換えられたオランダの工場より大幅に低コストです。また、ヘーレンフェーンとヘルモンドの拠点はエンジニアリングおよびR&Dセンターに転換しました。2026年1月にはチタンブランドVan NicholasをVelo-ceに売却し、購買の一元化と重複SKUの削減を目的とした「One Accell」プログラムを開始し、Lapierreブランドは別途再建手続きを申請しました。2026年には債務整理に入り、株式は債権者機関に移りました。

このことから業界全体について分かること。Accellは製品面で競争力を欠いていたわけではありません。HaibikeとLapierreは確かに強力なブランドです。競争力を欠いていたのはバランスシートでした。このランキングで上位に進んでいるメーカーは、一般的に、負債ではなく営業キャッシュフローで工場への投資を賄い、販売網を自社で管理できる市場に売上を集中させてきた企業です。欧州売上の90%超という集中は、欧州の購買が止まった際に地理的な相殺手段を一切残しませんでした。ベトナム、メキシコ、ハンガリーに工場を建設するアジアのメーカーが、この教訓を明確に吸収していることは明白です。

販売店や購入者にとっての実務的な問題は事業の継続性です。この種の再建では、通常、ブランドとサービス網は維持され、所有権と、多くの場合調達先が変わります。影響を受けたブランドとフリート契約や保証義務を結んでいる企業は、現在どの法人格がそれを担っているのかを確認すべきです。
どのメーカーがナトリウム電池およびコネクテッドカーにおいて最も有利な立場にありますか?
すでに自社でパックとファームウェアを製造している企業です。どちらの技術においても、パワートレインへのアクセスではなく、その制御が求められるからです。ナトリウムイオン電池とコネクテッドビークル機能は、今後3年間でマイクロモビリティ製造の経済性を再形成する可能性が最も高い2つの動向であり、その両方を支えるのは同じ能力です。

ナトリウムイオン電池は、業界が直面する2つの最も難しい制約に対処します。1つ目はリチウム価格の変動です。炭酸リチウムはわずか1年の中で数倍の変動を繰り返しており、開放市場でセルを購入するすべてのメーカーがその変動を直接的に受け止めています。ナトリウムは豊富で安価、かつ産地が地理的に分散しているため、中国、東南アジア、欧州、南北アメリカにまたがるサプライチェーンを計画する企業にとって重要です。2つ目の制約は寒冷時の性能です。リチウムパックは氷点下では使用可能な容量のかなりの部分を失い、中国北部、スカンジナビア、カナダ、米国北部といった市場での展開を制限します — まさにマイクロモビリティが最も多くの自動車移動を代替する市場です。2025年のEICMAで発表されたYadeaのPolar Sodium 1システムは、航続距離100キロメートル超、充電サイクル1,500回以上という評価を得ており、Yadeaはこれに約15秒で交換を完了するバッテリースワップネットワークを組み合わせています。

バッテリースワップは、電池だけでなくビジネスモデルを変えます。交換可能なパックはエネルギーの購入をサブスクリプションに変換し、配達ライダーや高走行距離の通勤者にとっての充電時間という障壁を取り除きます。また、パックの所有権をメーカーに留めるため、持続的なアフターマーケット収益の流れが生まれ、寿命を迎えた電池のリサイクル責任もメーカー側に移ります — これはEU電池規制がいずれにせよ義務付ける事柄です。こうしたネットワークを運営できるのは、自社でパックを製造・管理している企業だけです。

コネクテッドビークル機能は、すでに業界リーダーを差別化しています。Segway-Ninebotは短距離モビリティポートフォリオ全体で4,009件の特許を保有し、自社製バッテリーマネジメントシステムと自社開発のモーターコントロールを統合しています。NIUは自社車両を中心にコンシューマーソフトウェアとの関係を構築した最初の中国マイクロモビリティブランドであり、NiuアプリでGPS盗難防止トラッキング、遠隔故障診断、ファームウェア更新を提供しています — アクセサリー、スペアパーツ、サービスの売上は2025年第4四半期だけで9,510万元に達しました。SUNRAはパートナーシップ路線を選び、HuaweiのHarmonyOS Connectエコシステムと統合することで、プラットフォームを自前で構築することなくスマートフォン操作や診断機能を追加しています。

注目すべきポイント。どのメーカーが真に有利なポジションにいるかを示す指標は3つあります。第1に、企業のナトリウムパックがコンセプト発表にとどまらず量産に達しているかどうか。第2に、バッテリースワップネットワークが単一の国内市場を超えて拡大しているかどうか。第3に、コネクテッド機能が無料バンドルではなく、測定可能な継続収益を生み出しているかどうか。このリストに載っているメーカーのうち、すでにパワートレイン生産を自社で保有している企業は、3つの指標すべてに必要な能力を最初から持っています。一方、パワートレインを外部調達する企業は、その能力について交渉しなければなりません。