VerityRank

トップ10 スマート教室・教育機器メーカー&サプライヤー

ホーム電子機器トップ10 スマート教室・教育機器メーカー&サプライヤー
最終更新: 2026年9月·作成: VerityRank リサーチチーム·評価方法

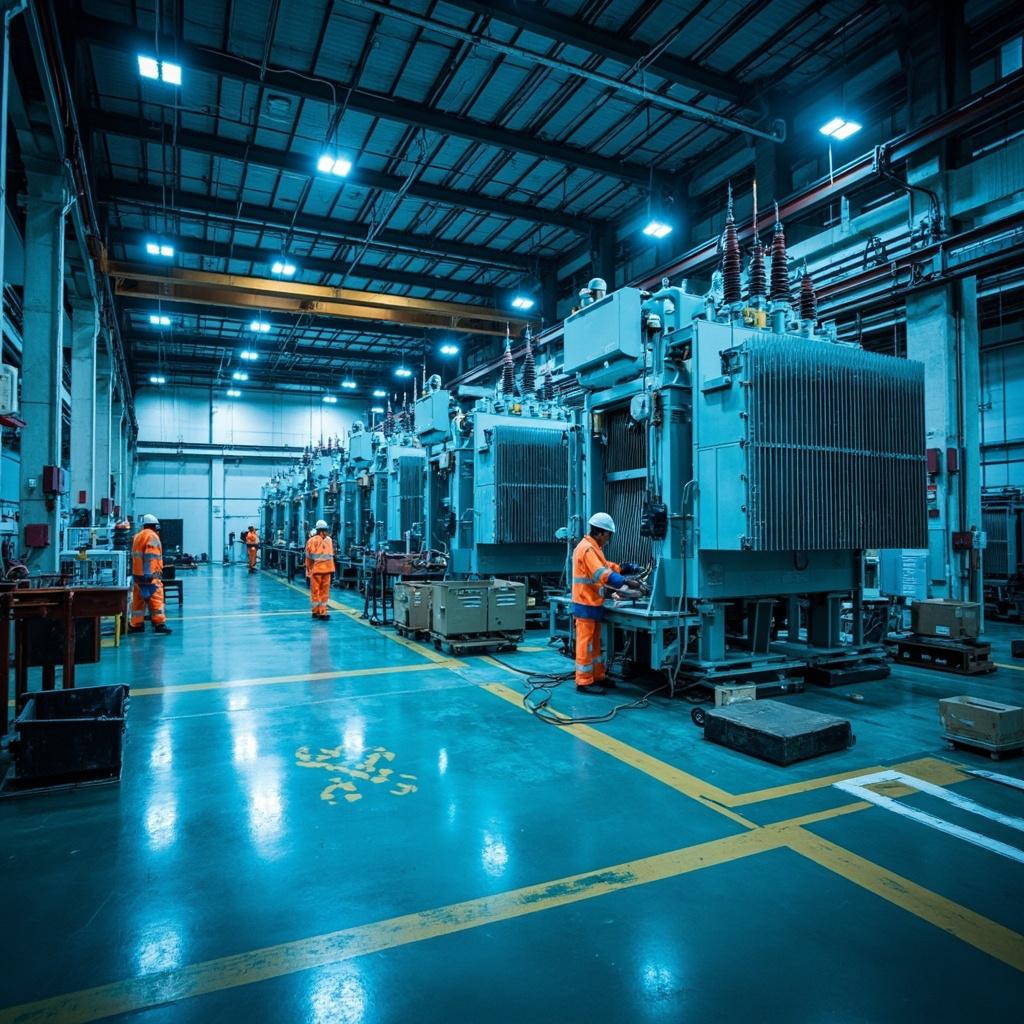
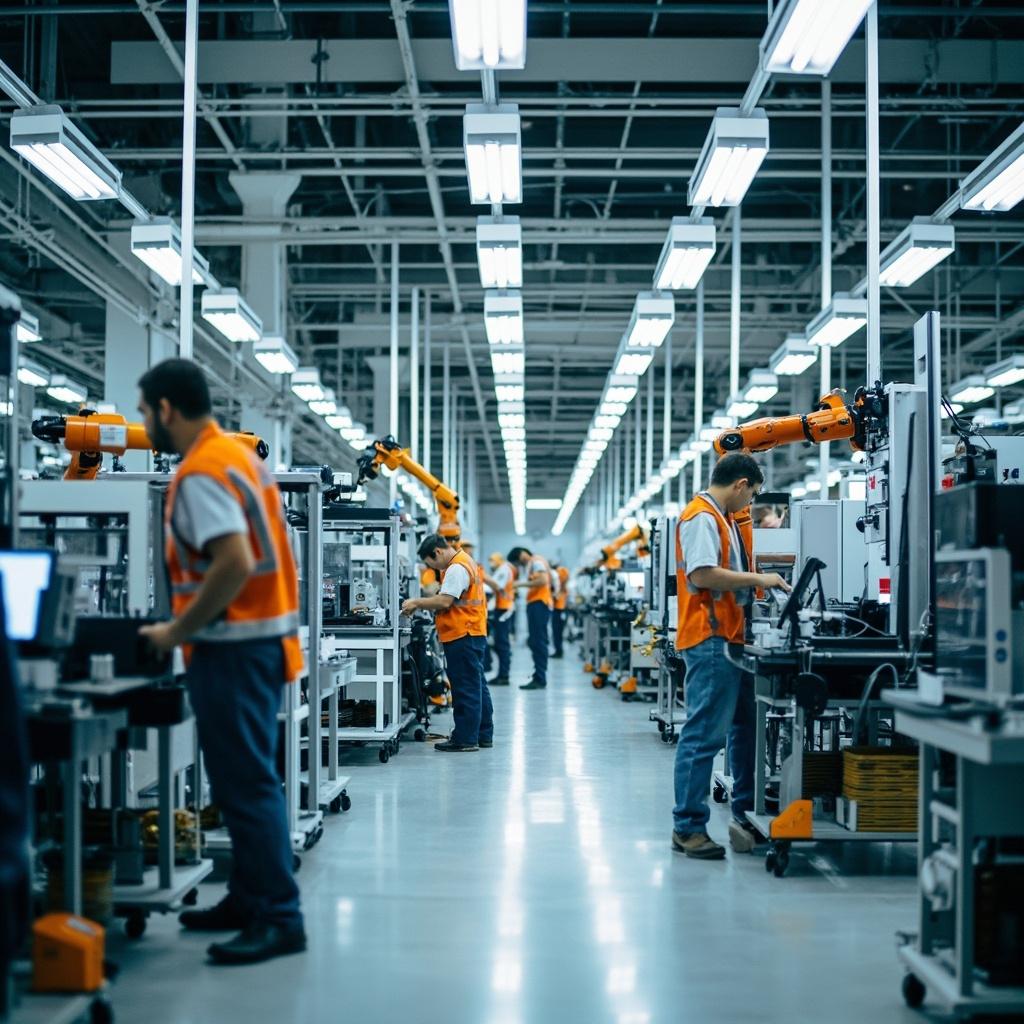
年間約140億ドル規模のインタラクティブフラットパネルおよび教室用ホワイトボードが出荷されており、この市場ではショールームではなく工場の生産現場が、誰がリードするかを決めます。グローバル・マーケット・インサイツおよびグランドビューリサーチによると、世界のインタラクティブフラットパネルディスプレイ(IFPD)およびインタラクティブホワイトボード市場は2025年に約140億ドルと評価され、2026年には152億ドル(CAGR 7.4%)に達すると予測されており、2035年までに288億ドルに接近する可能性があります。2025〜2026年の競争環境を規定する3つの構造的変化があります。第一に、ハードウェアがAIと融合していることです。教育機器はエッジコンピューティングハブ化しつつあり、CVTEの教育向け大規模モデルは2,200億データポイントで学習されており、授業準備を1晩から5分に短縮し、Trident Lensと呼ばれる3カメラシステムは最大10メートル先の生徒の動きを検知します。これにより製造の参入障壁が高まり、WMS、MES、SCADAの統合とフレキシブル生産に対応した工場が求められます。第二に、メイカー教育が中国のサプライチェーンによって席巻されていることです。CrealityやElegooといった企業は、K-12や大学のラボ向けに3Dプリンティングを産業化し、珠江デルタの製造スピードを活かして世界の教育用メイカー市場を支配しています。第三に、垂直統合が拡大していることです。Samsung、LG、Epsonなどの電子機器大手は、ガラス基板や光学エンジンから完成品ディスプレイまでの管理を拡大しており、一方でLEGO EducationやCVTEなどの専門メーカーは、一貫した試作から世界的な量産までを1か所で行うための専用メガファクトリーを構築しています。

評価基準

VerityRankは、この業界の実情を反映した3つの柱に基づいてスマート教室・教育機器メーカーを評価します:

• 生産能力と規模(50%): 自社工場面積、自動化ライン数、年間生産能力、従業員数、サプライチェーンの垂直統合 —— 安定した品質と確実な納入の基盤

• カテゴリー生産への特化度(30%): 多角化したコングロマリット事業と比較した、教育機器、メイカーツール、ロボティクスキット、教室用ハードウェアに充てられる研究開発・生産の割合

• ブランド影響力、世界販売実績と認知度(20%): 世界売上高(2025〜2026年)、市場シェア、教育セクターでの浸透度、検索需要、ユーザーの評価

免責事項:このランキングは、年次報告書、市場調査、企業開示情報、業界報道などの公開データに基づいて作成されています。実質的な自社製造能力を有することが求められ、純粋なOEMまたはファブレスブランド運営企業は除外されました。スコアは2025〜2026年の総合評価を反映しており、新しいデータが出次第改訂される場合があります。

データソース:

• Interactive Flat Panel Display Market Size, Forecasts 2026-2035 - Global Market Insights

• Interactive Whiteboard Market Size Report - Grand View Research

• KIRKBI Annual Report 2025

• CVTE Smart Manufacturing Base

トップ10ランキング

2026.09 版
1
LEGO Education

LEGO Education (The LEGO Group / KIRKBI)

LEGO Educationはスマート教室市場においてユニークなポジションを占めています。スクリーンではなく、同社が提供するのは実践的なロボティクス、コーディング、メーカーツールキット— SPIKE Prime、Mindstorms、BricQ — は、STEMおよび計算的思考のカリキュラムを支え、数百校以上で採用されています。130カ国の75,000校。この部門は設立され、1980レゴグループの2025年売上高835.3億デンマーククローネ(約1,200億ドル)と、5大陸に及ぶ他に類を見ない射出成形サプライチェーンがこの基盤を支えており、システムを機能させる精密な公差を保証しています。教育分野向けの売上は数億ユーロ規模(2024年は約2.2億ユーロ)であり、Epic Gamesとの提携やBrainPOPの買収を含むグループのデジタル戦略がこれを補完しています。グループ従業員3万人超、メキシコ、ハンガリー、嘉興(中国)、デンマーク、ベトナムに自社工場を有するレゴは、教室向けロボティクスの競合他社が太刀打ちできない規模と製造面の堀を備えています。

強み: カテゴリーの支配力STEMおよびロボティクス学習キットの分野で、規模の面で真のライバルを持たない存在です。ブランド信頼度世界で最も愛される玩具・教育ブランドの一つとして、学校向け販売サイクルの短縮を実現。垂直統合型製造5カ国に自社工場を有し、精密性と供給の安定性を保証しています。カリキュラムの深さ就学前の幼児期から中等教育学校までをカバーし、専門能力開発のサポートも提供します。デジタルトランスフォーメーションEpic Gamesのデジタルサンドボックス(プラットフォーム収益は4億2,000万ドルと予測)およびBrainPOPの買収を通じて。

デジタルおよびカリキュラム戦略:2025年末のDigital SandboxとEpic Gamesとのパートナーシップにより、LEGOのコンピュテーショナル・ラーニング分野での地位が深まり、プラットフォーム収益が4億2,000万米ドルに達するとの見込みは、デジタル教育における本格的なスケールを示しています。KIRKBIグループによるBrainPOPの買収は、研究レベルのデジタル教材ライブラリを追加し、同部門を物理キットからフィジカル・デジタル融合型の指導へと拡大しています。

弱点: 電子機器のみへの限定されたエクスポージャー統合スマート教室の入札におけるディスプレイおよびAVベンダーとの競合。プレミアム価格設定途上国市場においてコスト重視の公立学校予算を奪うことになる;学校予算の循環性米国の公立教育予算削減がB2B支出に直接影響を及ぼす中、ハードウェア+レンガの複雑さ価値を実現するには教員研修が必要であること;教育シェア消費者向け玩具事業の母体に比べて小規模であり、グループレベルでの優先順位付けの影響を受けやすい。

ブランド

LEGO

設立

1980

従業員数

30,000+ (group)

展開地域

130か国以上;75,000校以上

生産拠点

メキシコ、ハンガリー、中国嘉興、デンマーク、ベトナムに自社工場を所有

本社

デンマーク

市場

非公開(KIRKBIファミリー)

主要製品カテゴリ
スマート教室・教育機器企業電子機器センサー産業モジュールおよびシステム産業端末産業コンピューティングデバイス産業電子部品産業スマート教室・教育機器メーカー電子機器スマート教室・教育機器企業電子機器センサー産業モジュールおよびシステム産業端末産業コンピューティングデバイス産業電子部品産業スマート教室・教育機器メーカー電子機器
2
CVTE

Guangzhou Shiyuan Electronic Technology Co., Ltd.

CVTEは、Seewoブランドを通じて世界の教育用インタラクティブスマートパネル市場の約17%を掌握しており、これは単一ベンダーとして最大のシェアです。さらにMAXHUBを通じて中国のコマーシャルインタラクティブディスプレイ市場の25%のシェアを保有しています。広州に拠点を置き、深圳証券取引所に上場するこの企業グループは、2025年の売上高が243.5億元(約33.5億米ドル)、純利益は11.5億元に達し、LCDメインコントロールボードは世界シェア24.4%に相当する量を出荷しています。140カ国において、同社はインタラクティブフラットパネル、録画システム、教育管理プラットフォームを、35社以上のパートナー工場からなる垂直統合サプライチェーンと組み合わせて提供しています。2005年に設立され、世界で約6,700人を雇用するCVTEは、ディスプレイモジュール設計企業から、教室のインタラクティブ化を定義するサプライヤーへと成長し、インド、アメリカ、オランダに子会社を構えています。

強み: 世界の教育用ディスプレイにおけるカテゴリーリーダーシップ、Seewoの売上シェア17.0%は最接近する競合のほぼ2倍。垂直統合により、LCDメインコントロールボードから完成パネルまでを一貫して手掛け、部品供給とコスト優位性の両方を確保。急成長、2026年第1四半期の売上高は前年比23.9%増の62.0億元。グローバルな事業展開、6カ国に子会社を持ち、140以上の市場で販売。ポートフォリオ拡大により、ロボティックキット、コマーシャルコラボレーションディスプレイ、AI教育ツールへ進出し、2025年に発売されたMAXHUB X7四足歩行ロボットも含まれます。

技術と製品の深さ: CVTEの教育製品ラインは、Seewoインタラクティブフラットパネル、スマート黒板、教室用録画・再生システム、Bytello OSソフトウェア環境を網羅し、MAXHUBは世界の会議室で使用されるコマーシャルコラボレーションディスプレイを展開しています。同グループのディスプレイモジュール事業は、多数の第三者テレビ・モニターメーカーにLCDメインコントロールボードを供給しており、この地位がタッチ、オーディオ、AI技術への継続的な研究開発資金となっています。2026年、CVTEはMAXHUB X7産業用四足歩行ロボットでロボティクスへの野心を強化し、STEM教室と企業オートメーションがディスプレイを超える新たな収益源になると賭けています。

市場ポジションと戦略: 世界の教育用インタラクティブスマートパネルで17.0%の売上シェアを持つSeewoの規模の優位性は構造的なものです。部品レベルのコスト基盤、35社以上のパートナー工場、LCDメインコントロールボード出荷の24.4%のシェアにより、西欧の競合が対抗しがたい積極的な価格設定を可能にしています。2026年7月のA+H上場申請は国際化への野心を最も明確に示すものであり、9年連続で中国民間製造業トップ500企業に選ばれていることは、持続的な事業規模を物語っています。

財務の推移: CVTEの2025年決算は真の回復力を実証しました。通期売上高243.5億元は、教育セクターの逆風にもかかわらず成長し、2026年第1四半期は前年比23.9%増の62.0億元へと加速しました。通期の純利益は11.5億元に達しました。粗利益率の19.6%への低下は中国の教育市場価格競争の激しさを反映していますが、教育用ディスプレイ、コマーシャルコラボレーション、LCDコントロールボードにまたがる多様な収益基盤が複数のエンジンを提供し、特定セグメントの低迷を緩和します。

弱み: 教育セクターの価格戦争の中で粗利益率が24.5%(2023年)から19.6%(2025年)に低下したマージン圧縮。チャネルの集中、成熟しつつある中国国内教育市場への依存度が高く、調達は飽和状態に達しています。SMARTやPrometheanといった既存ベンダーが確固たる導入実績を維持する高級西欧市場においてチャレンジャーとしてのブランド認知。2026年7月の香港IPO出願は、経営陣の国際展開資金調達の意図を示していますが、異なる調達慣行とローカライズ要件を持つ市場では実行リスクが残っています。

ブランド

Seewo / MAXHUB

設立

2005

従業員数

~6,700

展開地域

140以上の国と地域

生産拠点

世界35カ国以上のパートナー工場、そのうちスマート端末専用工場は10カ所以上

本社

中国

主要製品カテゴリ
スマート教室・教育機器企業電子機器電子部品産業モジュールおよびシステム産業ディスプレイパネル製品産業音響映像機器産業通信機器産業スマート教室・教育機器メーカー電子機器スマート教室・教育機器企業電子機器電子部品産業モジュールおよびシステム産業ディスプレイパネル製品産業音響映像機器産業通信機器産業スマート教室・教育機器メーカー電子機器
3
Hitevision

Hitevision Co., Ltd.

北京本社と大規模な滁州スマート製造拠点を拠点とするHitevisionは、20年をかけて世界で最も教育分野に特化したディスプレイ生産ラインの一つを構築してきました。その生産能力のほぼ100%がK-12向けインタラクティブホワイトボード、スマートブラックボード、教室用ディスプレイ端末に充てられています。2025年の売上高は32億3,800万元に達しましたが、教育調達サイクルの調整の中で純利益は5,177万元に減少したものの、粗利益率は24.54%を維持しました。同社の海外ブランドであるNewlineは、北米および欧州のスマート教室で認知された名前であり、Microsoftとの深いエコシステム協業によって支えられています。

強み: ほぼ全容量を教育用ディスプレイに投入するカテゴリー特化、滁州拠点でのタッチモジュール貼合から最終組立までの垂直統合サプライチェーン、安定した品質を大規模に提供する年間100万台規模の生産能力、Newlineを通じた欧米市場へのグローバルブランド展開、2025年の経営権変更後に鋭成基金から得た新たな産業資本の後押しによるグローバル拡大への資金調達。

技術と製品の深さ: Hitevisionの製品ポートフォリオは、K-12教室向けのHongheインタラクティブホワイトボード、スマートブラックボード、Newlineインタラクティブフラットパネルを網羅しており、すべて一体化された生産ラインで、タッチモジュールの貼合からガラス貼合、組立、検査までを一貫して行っています。滁州拠点のWMS/MES統合生産により、原材料から出荷まで完全なデジタルトレーサビリティが可能となっており、品質の一貫性と納期の信頼性が契約要件となる大規模な学区入札において決定的な強みとなっています。Microsoftエコシステムとの協業は、スマート教室スイートのソフトウェア層を強化し、ハイブリッド型・AI対応の教育ワークフローを支えています。

市場ポジションと戦略: 2025年の経営権変更により鋭成基金が筆頭株主となったことで、Hitevisionはグローバル拡大とスマート教育エコシステムの発展を目指す新たな資本サイクルに入りました。同社の戦略は、生産能力の100%を教室向けハードウェアに投入する、最もカテゴリー特化型の教育用ディスプレイメーカーとしての地位を守りつつ、Newlineを通じて欧米市場でのシェアを拡大し、AI対応インタラクティブ機能への投資を進めることです。

弱み: 2025年に教育調達サイクルの減速により売上高が8.13%縮小、純利益は前年比76.67%減少と崩落、2025年の役員の配偶者によるインサイダー取引処分後のガバナンス懸念、少数の大規模な欧米教育市場へのブランド依存、インタラクティブディスプレイハードウェアにおける価格競争激化による利益率圧力。

ブランド

Hitevision (Newline)

設立

2000

従業員数

1,644

展開地域

北米、欧州、APACを含む50か国以上

生産拠点

滁州スマート製造拠点、年間生産能力100万台以上

本社

中国

主要製品カテゴリ
スマート教室・教育機器メーカー電子機器音響映像機器産業コンピューティングデバイス産業ディスプレイパネル製品産業通信機器産業モジュールおよびシステム産業端末産業スマート教室・教育機器メーカー電子機器音響映像機器産業コンピューティングデバイス産業ディスプレイパネル製品産業通信機器産業モジュールおよびシステム産業端末産業
4
セイコーエプソン株式会社

セイコーエプソン株式会社

Seiko Epson Corporationは1942年、日本・長野県諏訪市に設立され、マイクロピエゾインクジェット技術における世界的パイオニアであり揺るぎないリーダーです。2025年度には、売上高1兆3,620億円(約88.8億ドル)、営業利益895億円を計上しました。Epsonは海外68拠点に89社の関連会社を展開し、売上の83%を日本国外で生み出しています。同社独自のPrecisionCoreプリントヘッド技術は、Epson自社製品ラインナップの中核エンジンとしてだけでなく、多数のサードパーティ製産業用ワイドフォーマットプリンターにも採用されています。東京証券取引所にコード6724で上場しており、世界中で75,352人を雇用しています。主な実績:SureColor-VシリーズUVプリンターが2025年レッドドットデザイン賞を受賞。次世代産業用プリントヘッドT3200-U3-2を発表。カートリッジ不要のEcoTankプリンターは、コンシューマー向けインクジェット印刷の経済性を一変させました。

強み:コア技術の独占 – Epsonのマイクロピエゾプリントヘッド技術は、自社製品と競合他社の産業用プリンターの両方を牽引する基盤技術であり、ハードウェア販売とコンポーネントライセンスの二重収益構造を生み出しています。EcoTank革命 – 大容量インクタンクシステムは従来の剃刀と替刃型プリンターモデルを打破し、総所有コストが極めて低いため、コストに敏感な新興市場で圧倒的な市場シェアを獲得しました。産業分野への進出 – SureColor-V UVプリンターシリーズとT3200産業用プリントヘッドは、高付加価値の商業サイネージ、テキスタイル、製造ラベル市場への参入成功を実証しています。製造効率 – 日本での精密コア技術製造と東南アジアでの大量組立を組み合わせることで、品質管理とコスト競争力の両方を最適化しています。

弱み:為替および関税リスク – 売上の83%が海外からのため、Epsonは為替変動や貿易政策の変更に対して非常に脆弱です。経営陣は、米国の関税引き上げと円高が2026年度の売上と利益を圧迫すると警告しています。米州集中リスク – 米州は約29.3億ドルを稼ぎ出し、最大の単一市場となっているため、米国の貿易政策の不確実性による過度なリスクを抱えています。コンシューマー部門のコモディティ化 – 家庭用および小型オフィス向けプリンター市場は、低コストのアジアメーカーとの激しい価格競争に直面しており、Epsonの主要量産セグメントの利益率を侵食しています。

ブランド

エプソン

設立

1942

従業員数

75,352人

展開地域

150以上の国と地域;収益の83%が日本国外から

生産拠点

89のグループ会社(うち68は海外) — 日本、中国、インドネシア、フィリピン

本社

日本

市場

TYO: 6724
主要製品カテゴリ
インクジェットプリンターエコタンク・システムズ大判印刷工業用プリンタヘッドUV印刷ラベルプリンター写真印刷オフィス用複合機織物印刷紙のリサイクルインクジェットプリンターエコタンク・システムズ大判印刷工業用プリンタヘッドUV印刷ラベルプリンター写真印刷オフィス用複合機織物印刷紙のリサイクル
5
サムスン・エレクトロニクス・カンパニー・リミテッド

サムスン電子株式会社

株式会社サムスン電子(KRX: 005930)は、韓国の水原市に本拠を置く、世界をリードする総合テクノロジー・コングロマリットです。事業は中核となる半導体・ディスプレイパネルから包括的なスマートホーム・エコシステムまで展開し、BespokeシリーズとSmartThingsプラットフォームを通じて、家電と生活空間を深く融合させています。AIキッチン家電(例:Family Hub冷蔵庫)、AVエンターテインメント、掃除家電、そして全館インテリジェントシステムを網羅しています。2025年には約337兆ウォンの売上高を記録し、世界に30以上の生産拠点を持ち、従業員数は約26万人。サムスンは、比類なき垂直統合製造能力、最先端のディスプレイ技術、そしてオープンなSmartThingsエコシステムにより、テクノロジーとホームライフの融合を再定義しています。その照明事業は、スマートホームシステム内のサブシステムとして存在します。

強み:サムスンの中核的な強みは、チップ・ディスプレイから最終製品に至るまで、世界最高水準の垂直統合製造能力とサプライチェーン管理力にあります。さらに、現在世界最多の接続デバイス数を誇るオープンなSmartThingsプラットフォームが生み出す、強力なユーザー固定性とエコシステム・ブル(生態系の堀)も大きな強みです。

弱み:サムスンの主な弱みは、巨大なテクノロジー帝国内の一部非コア事業(例:照明)において、専門分野でのブランドの集中度や製品の深みが潜在的に不足している可能性がある点にあります。同時に、特定の地域市場(例:中国)において、ソフトウェアおよびサービスのローカライズが課題に直面しています。

ブランド

サムスン

設立

1969

従業員数

約26万人

展開地域

200以上の国

生産拠点

10以上の半導体工場

本社

韓国

市場

KRX : 005930, 005935

主要製品カテゴリ
電子機器半導体製造装置産業EUVリソグラフィ装置産業システムLSIおよびファウンドリ産業パッケージング&テスト産業ディスプレイパネル製造装置産業電子機器半導体製造装置産業EUVリソグラフィ装置産業システムLSIおよびファウンドリ産業電子機器半導体製造装置産業EUVリソグラフィ装置産業システムLSIおよびファウンドリ産業パッケージング&テスト産業ディスプレイパネル製造装置産業電子機器半導体製造装置産業EUVリソグラフィ装置産業システムLSIおよびファウンドリ産業
6
ソニーグループ株式会社

ソニーグループ株式会社

ソニーグループ株式会社は、映像・音声、電子ゲーム、エンターテインメントの世界的リーディングカンパニーとして、卓越したインダストリアルデザインと先進技術で知られ、本社は日本東京に所在します。スマートホーム分野におけるその役割は、総合的な住宅ソリューションプロバイダーではなく、プレミアムなホームエンターテインメントと没入感のある感覚体験を定義する存在です。そのコアビジネスは、リビングルーフスペースの再形成に深く注力し、BRAVIAテレビ、PlayStationゲーム機、360空間音響マッピングオーディオシステム、プレミアムノイズキャンセリングヘッドフォンといった代表的な製品を通じて、音視覚エンターテインメントと専門的なデスクトップ生産性において現代の家庭向けトップレベルの基準を確立しています。2025会計年度の売上高は13.5兆円を超えると安定的に推計され、世界に10以上の主要生産拠点を有するソニーは、東京証券取引所(TSE: 6758)およびニューヨーク証券取引所(NYSE: SONY)に上場し、垂直統合されたコンテンツとハードウェアのエコシステムを通じて、ホームエンターテインメントにおけるイノベーションを牽引し続けています。

強み:ソニーのスマートホーム(特に音視覚エンターテインメント)における中心的強みは、類を絶した垂直統合能力とブランドアピールにあります。コアとなる画像センサーからXR認知チップ、独占的なゲーム・映画コンテンツに至るまで、完全で参入障壁の高い「ハードウェア+コンテンツ+エコシステム」のクローズドループを構築し、プレミアム製品において卓越した体験と強い顧客ロイヤルティを提供しています。

弱み:ソニーの主な弱みは、プレミアムエンターテインメントと専門的な音視覚セグメントへの高度に特化したビジネスから生じます。製品ラインアップは比較的集中しており価格も高価で、より広範な総合スマートホームシステム(例:照明、セキュリティ、環境制御)において深い存在感とエコシステムの主導権を欠いており、これにより全体的な市場カバレッジが制限されています。

ブランド

ソニー

設立

1946

従業員数

約11.3万人

展開地域

200以上の国

生産拠点

10以上の生産拠点

本社

日本

主要製品カテゴリ
電子機器電子部品産業センサー産業画像センサー産業光エレクトロニックデバイス産業家電業界電子機器電子部品産業光エレクトロニックデバイス産業チップ設計・モジュール産業電子機器電子部品産業センサー産業画像センサー産業光エレクトロニックデバイス産業家電業界電子機器電子部品産業光エレクトロニックデバイス産業チップ設計・モジュール産業
7
Creality

Shenzhen Creality 3D Technology Co., Ltd.

メイカー教育の最先端を走るCrealityは、3Dプリンティングを産業用ツールから教室の定番へと変え、FDMおよび光造形プリンターに加えて3Dスキャナーを、192カ国のSTEM教室や大学のプロトタイピングラボへ出荷しています。2014年創業の深圳に本社を置く同社は完全なアウトソーシングを拒否し、深圳と惠州に高度に統合された造形製造ラインを運営するとともに、新たに76,100平方メートルのIoT・アディティブマニュファクチャリング本社ビルを建設中です。2025年の売上高は36.6%増の31億2,700万元に達し、高付加価値の3Dスキャナー販売が3億6,500万元を寄与しました。

強み: 教育向け3Dプリンティング分野における世界的な圧倒的シェアを持つカテゴリーのリーダーシップ。コストと品質管理のための深圳・惠州ラインによる自社生産。2025年の売上高36.6%増という爆発的な成長。消費者向け3Dプリンティング銘柄として初めて2026年5月に香港取引所に上場し、IPOが3,829倍の超额応募、泰康保険と中信からの支援を得た強固な資本基盤。プリンター、スキャナー、フィラメント、ソフトウェアを網羅する完全なプロダクトエコシステム。

技術と製品の深さ: Crealityの製造は、FDM(Ender、K1シリーズ)および光造形(Halotシリーズ)プリンター、高精度3Dスキャナー、フィラメント、樹脂素材に及び、Creality Cloudプラットフォームがハードウェアを世界のモデルライブラリやプリント管理ツールと接続しています。2025年に3億6,500万元となったスキャナー事業は、プリンターを超える高利益率の多角化を象徴し、Crealityを単一製品ベンダーではなく完全なアディティブエコシステムとして位置付けています。教育特化型のプログラムには、教室向けカリキュラムパッケージ、教員研修、工学系大学向けプロトタイピングツールが含まれます。

市場ポジションと戦略: 2026年5月の香港取引所上場はCrealityの戦略的立場を一変させました。13億8,000万香港ドルのIPO資金調達、3,829倍の超额応募、泰康保険と中信ファンドによるコーナーストーン投資が、世界の生産能力拡大、研究開発、海外チャネルを後押しします。同社は消費者向けのコスト構造を産業グレードの教育供給へ転換し、STEMカリキュラムが世界中で3Dプリンティングを採用する中、メイカー教育のリーダーシップを守ることを目指しています。

弱点: 米国でArtec Europeから特許・著作権訴訟を、中国でBambu Labと商標紛争を抱える知的財産訴訟リスク。Creality Cloudプラットフォームをめぐるオープンソースコミュニティとの摩擦。消費者向け3Dプリンティングにおけるコモディティ化による価格圧力。教育予算とホビー需要への集中リスク。上場時の過熱感が正常化する中での上場後の株価変動。

ブランド

Creality

設立

2014

従業員数

2,000+

展開地域

192の国と地域

生産拠点

深圳・恵州の製造拠点に加え、新設の76,100平方メートルの積層造形本社

本社

中国

主要製品カテゴリ
スマート教室・教育機器メーカー電子機器音響映像機器産業半導体製造装置産業パッケージング&テスト産業電子部品産業モジュールおよびシステム産業端末産業スマート教室・教育機器メーカー電子機器音響映像機器産業半導体製造装置産業パッケージング&テスト産業電子部品産業モジュールおよびシステム産業端末産業
8
BenQ

BenQ Corporation(親会社:Qisda Corp.)

BenQは、台湾のQisdaグループのディスプレイブランドであり、世界トップ5のプロジェクターメーカーのひとつで、商業・教育向けインタラクティブフラットパネルの主要サプライヤーです。同社の教育向けボードは、抗菌スクリーンや目の健康に配慮した機能が特徴で、欧州や高級私立学校に強い訴求力を持っています。一方、ZOWIEゲーミングラインと高級医療用モニターが隣接市場を支えています。親会社のQisdaは2025年に約2,079億台湾ドル(約65億米ドル)の売上高と32億台湾ドルの営業利益を計上しており、BenQは蘇州やベトナムの工場から100か国以上へのグローバル流通まで、アジアで最も完備されたEMS/ODM製造チェーンの一つを利用できます。BenQブランドは2001年に設立され、グループの系譜は1984年にさかのぼり、約1,708名のブランド従業員がQisdaの大規模な製造人員に支えられ、教育ラインは真の垂直統合を実現しています。

強み: QisdaのEMSネットワークによる垂直統合型製造によるコストと供給の管理(蘇州(中国)およびベトナムの工場を含む);抗菌・フリッカーフリー・ディスプレイによる、目の健康を重視する学校に響く健康志向の差別化;教育、eスポーツ(ZOWIE)、医用画像、プロジェクションにまたがる多様なポートフォリオによるリスク分散;15%成長と音響・AI AV向けESTechへの32億台湾ドル投資による医療セグメントの躍進;100か国以上に及ぶ強い欧州プレゼンスを含むグローバルチャネルの深さ。

技術と製品の深さ: BenQの教育向けボードは、抗菌スクリーンコーティング、低ブルーライト、フリッカーフリー技術を搭載しており、生徒の目の健康を調達優先事項として明示している欧州や高級私立学校に強く響く機能です。BenQ Board ProおよびMasterシリーズは、デュアルペン対応とGoogle・Microsoftの授業ツールとのシームレスな統合により、教室向けグレードのインタラクティビティを提供します。さらに、同社のプロジェクターでの実績(世界トップ5の地位)は、大規模会場やコスト重視市場へのリーチを広げています。ZOWIEゲーミングディスプレイブランドと高付加価値の医療用モニターが収益を多様化し、教育市場での価格競争に資金を供給しています。

市場ポジションと戦略: BenQの戦略は真の垂直統合を活用しています。製造は蘇州(中国)とベトナムにあるQisda自社のEMS/ODM工場を通じて行われ、ファブレスの競合にはないコスト管理、部品供給の安定、関税ヘッジを実現しています。100か国以上のチャネルと強い欧州プレゼンスを背景に、BenQは中国のコストリーダーと欧米の既存大手の双方に対する、プレミアムな健康志向の代替としてのポジションを確立しています。グループの15%の医療成長と32億台湾ドルのESTech投資は、高マージンの隣接市場への意図的なシフトを示しており、教育向けディスプレイは引き続きブランドの教室市場への玄関口であり続けます。

弱み: 多くの製品ラインに分散した教育バーティカルへの注力により、EdTech専業ベンダーの授業ソフトウェアの深さに匹敵するのが困難;消費者向け・IT向けディスプレイ需要の低迷により2025年のグループマージンを圧迫するITディスプレイ市場の軟調;より深い授業ソフトウェアエコシステムを持つEdTech専業ベンダーとのブランド競争;レガシーなパネル・IT事業に起因する親会社の収益への引き下げ圧力、およびmyViewBoardやLumioの競合と比べて薄い教育ソフトウェアスタック。

ブランド

BenQ

設立

2001

従業員数

~1,708 (brand)

展開地域

100か国以上

生産拠点

Qisdaの中国蘇州およびベトナムのEMS/ODM工場

本社

台湾

市場

TWSE: 2352(親会社はQisda)

主要製品カテゴリ
スマート教室・教育機器企業電子機器ディスプレイパネル製品産業音響映像機器産業コンピューティングデバイス産業光エレクトロニックデバイス産業モジュールおよびシステム産業スマート教室・教育機器メーカー電子機器スマート教室・教育機器企業電子機器ディスプレイパネル製品産業音響映像機器産業コンピューティングデバイス産業光エレクトロニックデバイス産業モジュールおよびシステム産業スマート教室・教育機器メーカー電子機器
9
LGエレクトロニクス株式会社

LG Electronics Inc.

LGエレクトロニクス(株式会社)(韓国取引所: 066570)は、ソウルに本社を置く世界をリードする家電・家電機器メーカーです。スマートテレビ、家電製品、エアコン、モバイル通信など幅広い事業を展開し、「Objet コレクション」シリーズなどを通じて、家電とホームエステティクスの深層的な融合を推進しています。グローバルな有機EL(OLED)テレビと高級白色家電市場のリーダーとして、LGは2025年に約88兆5千億ウォンの売上高を達成し、世界28箇所の生産拠点を運営し、約7万3千5百人を雇用しています。照明機能は単独の製品ラインではなく、スマートエコシステムに深く統合されています。例えば、MoodUP冷蔵庫の色変化パネルによるアンビエント照明効果の生成や、ThinQプラットフォームを通じた自宅全体のスマート照明の一元制御などが可能です。

強み: LGの主要な強みは、有機ELパネル、ダイレクトドライブモーター、インバーターコンプレッサーなど重要部品の社内生産を可能にする類まれな垂直統合能力にあり、これにより最高水準の製品性能と品質を確保しています。同時に、「家電を家具としてデザインする」という先駆的な取り組み(例:Objetシリーズ)により、高級ホームエステティクスの新たなパラダイムを確立しています。

弱点: LGの主な弱点は、革新的な高級製品(例:MoodUP冷蔵庫、Styler衣類管理システム)の高価格にあり、これらは高級市場に集中しているため、一般消費者市場での普及率と成長規模が制限されています。同時に、一部の地域市場では、地元ブランドとの競合により、アフターサービスネットワークと対応速度が課題に直面しています。

ブランド

LG Electronics Inc.

設立

1958

従業員数

約7.3万人

展開地域

180か国以上

生産拠点

グローバル生産ネットワーク:昌原スマートパーク(WEFライトハウス工場)、インド(プネー/ノイダ/スリシティ 6億ドルの新工場)、ブラジル(2億ドル超の拡張)、メキシコ、ベトナム

本社

韓国

市場

KRX : 066570

主要製品カテゴリ
キッチン家具家庭用照明産業アンビエントライト産業スマート照明産業キッチン&ダイニング業界家電業界スマートホームデバイス家庭用照明産業アンビエントライト産業スマート照明産業キッチン家具家庭用照明産業アンビエントライト産業スマート照明産業キッチン&ダイニング業界家電業界スマートホームデバイス家庭用照明産業アンビエントライト産業スマート照明産業
10
Elegoo

Shenzhen Elegoo Technology Co., Ltd.

中国のメーカー教育分野がグローバル展開する中のダークホースであるElegooは、徹底した垂直統合により、教育用樹脂3Dプリンティングおよびオープンソースハードウェアの分野で支配的な地位を築きました。2015年に設立された深圳の同社は、龍華区に自社工場となる25,000平方メートルのスマート工場を運営し、600人以上を雇用しており、資産を軽くしないアウトソーシングを拒否し、精密性と樹脂供給の品質を保証しています。3Dプリンターの累計販売台数は200万台を超え、2025年の売上高は23億~25亿元を突破し、売上の90%以上が海外の先進市場からのものである。

強み: 消費者向けおよび教育用樹脂(SLA/LCD)3DプリンティングにおけるNo.1ブランドとしてのカテゴリー支配力;深圳における精密射出成形と品質管理を備えた自社生産体制;積極的な海外進出による過去3年間の40%以上のCAGR;プリンター、Arduinoキット、科学実験機器を網羅する幅広いSTEMポートフォリオ;潜在的大規模IPOに先立ち、Meituan、深圳創投、Hillhouse、銀泰からの健全な民間資金調達。

技術と製品の深さ: Elegooのポートフォリオは、Mars、Saturn、Neptuneの樹脂プリンターファミリーを中心に、完全な光重合樹脂とパーツのエコシステム、電子教育向けのArduino互換開発キット、携帯型STEM科学実験機器で構成されています。龍華工場では、精密射出成形、プリンター組立、樹脂品質管理が一箇所に統合されており、学校や大学の購入者に品質を維持しながら、積極的な価格戦略を可能にしています。売上の90%以上が海外からの収益であることは、北米や欧州の高校、高等教育機関の研究室、メイカーコミュニティにサービスを提供する意図的なグローバルな市場戦略を反映しています。

市場での地位と戦略: プリンターの累計販売台数が200万台を超え、過去3年間で40%以上のCAGRを達成しているElegooは、カテゴリーリーダーとしての規模とコストの曲線を確立しています。Meituan、深圳創投、Hillhouse、銀泰などが出資する2026年の資金調達ラウンドは、潜在的な上場とさらなるグローバルな生産能力拡大に向けた準備を整えており、教育向けバンドルやSTEMキットは、プリンターを超えて完全な教室ソリューションへとメイカーエコシステムを拡大しています。

弱み: 監査済みの開示が限られているIPO前の透明性;売上の90%以上が海外の先進市場に依存する地理的集中;CrealityやBambu Labからの類似価格帯でのコモディティ競争;欧米の学区における教育予算の循環性;より大規模で多角化した電子機器メーカーとの規模の格差。

ブランド

Elegoo

設立

2015

従業員数

600+

展開地域

海外売上比率90%以上、数十か国に展開

生産拠点

深圳龍華の自社工場 25,000平方メートル

本社

中国

市場

非公開(IPO前)

主要製品カテゴリ
スマート教室・教育機器メーカー電子機器音響映像機器産業電子部品産業モジュールおよびシステム産業センサー産業端末産業スマートデバイス製造装置産業スマート教室・教育機器メーカー電子機器音響映像機器産業電子部品産業モジュールおよびシステム産業センサー産業端末産業スマートデバイス製造装置産業

よくある質問

スマート教室・教育機器メーカーはどのようにランク付けされていますか?
本ランキングは、実質的な自社工場、生産ライン、生産能力データを有する真のメーカーのみを抽出し、3つの加重指標に基づいて評価したものです。純粋なOEMやファブレスブランド事業者は意図的に除外されました。それは、教育調達において、垂直統合型メーカーでしか保証できないサプライチェーンの管理力、品質の一貫性、納期の信頼性がますます求められているためです。

生産能力と規模が全体の50%の比重を占めます。自社工場の面積、自動化ライン数、年間生産能力、従業員数、垂直統合の深さが評価対象となります。CVTEは広州に32万平方メートルのスマート製造拠点を構え、80%以上の自動化率により60秒ごとにインタラクティブフラットパネルを1台生産しています。Hitevisionの滁州拠点は年間100万台規模の生産能力を誇り、LEGOは5つの自社メガファクトリーで射出成形の精度を保証しています。さらに、Epson、Samsung、LGは世界最大級のディスプレイおよび光学生産システムを擁しています。

カテゴリー別生産特化度が30%を占めます。教育機器、メイカーツール、ロボティクスキット、教室向けハードウェアに充てられる研究開発と生産の割合がこのスコアを決定します。LEGO Education、Hitevision、Creality、Elegooといった垂直統合型の専門企業がここで最高評価を獲得する一方、SamsungやLGのような多角化された大手企業(教育事業がグループ売上のうち僅かな割合を占める)は、優れた生産力を持ちながらも意図的に評価を抑えられています。

ブランド影響力、世界売上、認知度が残りの20%を占めます。2025〜2026年の世界売上、市場シェア、教育分野での浸透度、検索ボリューム、実際のユーザーフィードバックが評価対象となります。LEGOの97/100という総合リーダーシップは、体系的な組立玩具で学ぶ6,200万人の子どもたちと、当セグメントでの40%超のシェアに基づくものです。CVTEのSeewoは、中国のインタラクティブパネル市場で14年連続首位を維持しています。

免責事項:スコアは公開情報に基づく2025〜2026年の総合スナップショットであり、投資助言ではありません。
トップ教育機器メーカーを定義する製造能力とは?
5つの製造能力が、世界をリードする教育機器メーカーを他社から切り離しています。

第一に、部品から完成品までの垂直統合です。CVTEはLCDメイン基板(世界シェア24.4%)と完成パネルを一元的に管理しています。エプソンは自社で3LCD光学エンジンとマイクロピエゾプリントヘッドを製造し、SamsungとLGはガラス基板やドライバーICから最終組立までコントロールを及ぼしています。この統合により、利益率を守り、供給混乱時にも安定した供給を確保しています。

第二に、自動化とデジタルトレーサビリティです。大手工場では、原材料から出荷までを完全にデジタル追跡するため、WMS、MES、SCADAを統合しています。CVTEの生産拠点は自動化率80%超を達成し、Elegooは25,000平方メートルの龍華工場で精密射出成形とレジン品質を社内で管理しています。LEGOの工場は、数十年にわたる工程改善により、射出成形で最も厳しい公差を維持しています。

第三に、世界的な入札数量に対応する生産規模です。Hitevisionの滁州拠点では年間100万台以上の教育用ディスプレイを生産し、SamsungとLGは数百万台規模のパネル生産能力を持ち、CrealityとElegooはそれぞれ200万台以上の3Dプリンターを出荷しています。一定の品質を保ちながらの大量生産は、国家レベルや地区レベルの契約獲得に不可欠な条件です。

第四に、柔軟な混流生産ラインです。CVTEやHitevisionが行っているように、同一ライン上でディスプレイサイズ、タッチ技術、製品ファミリーを切り替えられる能力により、メーカーは別工場を設けることなく多様な入札案件に対応できます。

第五に、グローバルな生産体制です。LEGOはデンマーク、ハンガリー、メキシコ、中国(嘉興)、ベトナムに工場を運営しており、新設のカーボンニュートラル拠点によりAPAC地域のリードタイムを約25%短縮しています。エプソンは日本、中国、インドネシア、フィリピンで製造を行っています。複数地域の生産能力は、関税や物流リスクをヘッジしながら、納期の最適化を実現します。
教育向けインタラクティブディスプレイの主要メーカーはどこですか?
教育用インタラクティブディスプレイ市場は、中国の専門メーカーと韓国・日本のディスプレイ大手が入り混じって支配しています。

CVTE(Seewo/MAXHUB)はこの分野のグローバルリーダーです。同社のSeewoブランドは教育用インタラクティブスマートパネルで約17%の売上シェアを持ち、14年連続で中国のインタラクティブフラットパネル市場をリードしています。広州の32万平方メートルの生産拠点で、自動化率80%超で製造されています。Hitevisionは最もこの分野に特化したプレイヤーで、滁州の拠点から生産能力の約100%をK-12教育用ディスプレイに投じており、Newlineブランドは北米と欧州で強い存在です。

Samsung Electronicsは約5.2%のシェアでグローバルIFPD市場をリードしており、Google EDLA認証を取得したAI教育ディスプレイをKnoxセキュリティ付きで、世界最大級のディスプレイエコシステムの一つから出荷しています。LG Electronicsは、ウルトラワイドの105型21:9 CreateBoard(5K、50点タッチ、EDLA認証Android 13)で差別化を図っており、自社のLCDガラス基板サプライチェーンを活用しています。Epsonはプロジェクターによる代替手段であり続けており、EB-870Eiインタラクティブウルトラショートフォーカスや5,200ルーメンのEB-L270Fといった3LCD教育用プロジェクターは、すべて自社製光学エンジンを搭載しています。

BenQ(Qisda)は抗菌スクリーン搭載の教育用ボードと、蘇州およびベトナムにあるグループ自社のEMS工場を組み合わせており、Epson、Sony、LGはハイエンドのプロジェクション・ディスプレイセグメントを支えています。競争の最前線は、デバイス上での処理、EDLA認証、ソフトウェアエコシステムを備えたAI対応パネルへと移りつつあり、これは部品の管理力とソフトウェア統合の深さを持つメーカーに有利に働きます。
教室向けロボティクス、コーディング、メイカーツールの分野をリードするメーカーは?
実習型学習セグメント――ロボティクスキット、コーディングツール、メイカー機器――において、世界の標準を定める3つのメーカーが存在します。

LEGO Educationはこのカテゴリーの揺るぎないリーダーであり、世界中で約6,200万人の子供たちが体系的な教育用組み立て玩具を利用しており、同セグメントで40%を超える市場シェアを誇ります。SPIKE PrimeおよびSPIKE Essentialロボティクスシステムは、精密成形されたブロック、モーター、センサー、ハブをブロックベースのコーディングおよびPythonと組み合わせており、システムが依存する公差を保証する5つの自社工場メガファクトリーで製造されています。2026年に発売されるコンピュータサイエンスとAIに特化した新しい実習型ソリューションは、AIリテラシー教育への裾野をさらに広げます。

Crealityはメイカー教育向け3Dプリンティングの王者です。192カ国のSTEM教室や大学のプロトタイピングラボにFDMおよびレジンプリンターを展開し、2025年の売上は31億2,700万元(前年比36.6%増)、深圳と恵州に自社生産ラインを有し、教育予算に見合う産業グレードの価格を実現しています。2026年5月の香港取引所上場(初のコンシューマー向け3Dプリンティング株、3,829倍の申し込み超過)は、さらなる世界展開の資金となります。

Elegooは教育用レジンプリンティングを支配しています。累計販売台数200万台超、売上の90%以上が海外先進市場から、そして25,000平方メートルの龍華自社工場による2025年の売上は23億~25億元です。Arduino互換キットとSTEMサイエンス機器がプリンター製品ラインを補完し、高校や大学にとって手頃な価格の高精度選択肢となっています。

Sonyは、KOOVプログラマブルロボティクスキットを通じて独自の役割を果たしています。モジュール式ブロックとプログラミングロジックを組み合わせたその設計は、トップクラスのインターナショナルスクールに採用されており、精密モーターとセンサーの製造技術が品質のベンチマークを定めるニッチな分野です。
スマート教室機器製造市場は2025〜2026年にどのように変化しているのか?
製造業市場は、資産を重視し、AI対応かつグローバルに分散したメーカーを中心に統合が進んでおり、資産を軽視するビジネスモデルは淘汰されつつあります。この時期を特徴づける構造的変化がいくつかあります。

需要は拡大を続けています。IFPD/インタラクティブホワイトボード市場は年平均成長率7.4%で拡大し、2026年には152億ドル、2035年には288億ドルに達する見込みです。教育関連ハードウェアは、政府のデジタル教育支出、STEM教育の義務化、ハイブリッド学習の推進により、さらに速いペースで拡大しています。しかし、その成果は自社工場を持つメーカーに集中しています。教育機関の購買担当者は、システムの安定性とメーカーの技術サポートを最重要の選定基準として位置づけているためです。

AIが製造業の差別化要因となりつつあります。先行する工場では、AIが2つのレベルで組み込まれています。すなわち、工場レベル(WMS/MES/SCADA駆動のスマート製造)と製品レベル(教育用大規模モデル、AIカメラ、EDLA認証のAndroidプラットフォーム)です。CVTEの2,200億データポイントの教育モデルとAI黒板、エプソンのISE 2026教育用プロジェクターライン、三星電子のKnoxで保護されたAIディスプレイが、この方向性を示しています。

中国の設備メーカーの有力企業が、グローバル展開と株式公開を進めています。Crealityの消費者向け3Dプリンティング株として初となる香港取引所への上場(2026年5月)や、ElegooへのMeituan、Hillhouse、深圳capitalによるIPO前の出資は、中国の教育ハードウェアメーカーが公開市場を利用して海外生産能力への資金調達を進める波を示唆しています。一方、CVTEは2026年7月にA+Hの二重上場を申請しました。

財務面の圧力により、競争力の弱い企業が淘汰されつつあります。Hitevisionは調達サイクルの調整の中で2025年の純利益が76.67%減少し、純粋なODMブランドは、バーティカル統合型メーカーが部品コストを管理する中で、利益率の圧縮に直面しています。2026〜2030年の更新サイクルでは、自社工場、AI対応力、複数地域の生産体制を持つ企業が有利になり、それを持たない企業はさらに周縁化されるでしょう。