

目次
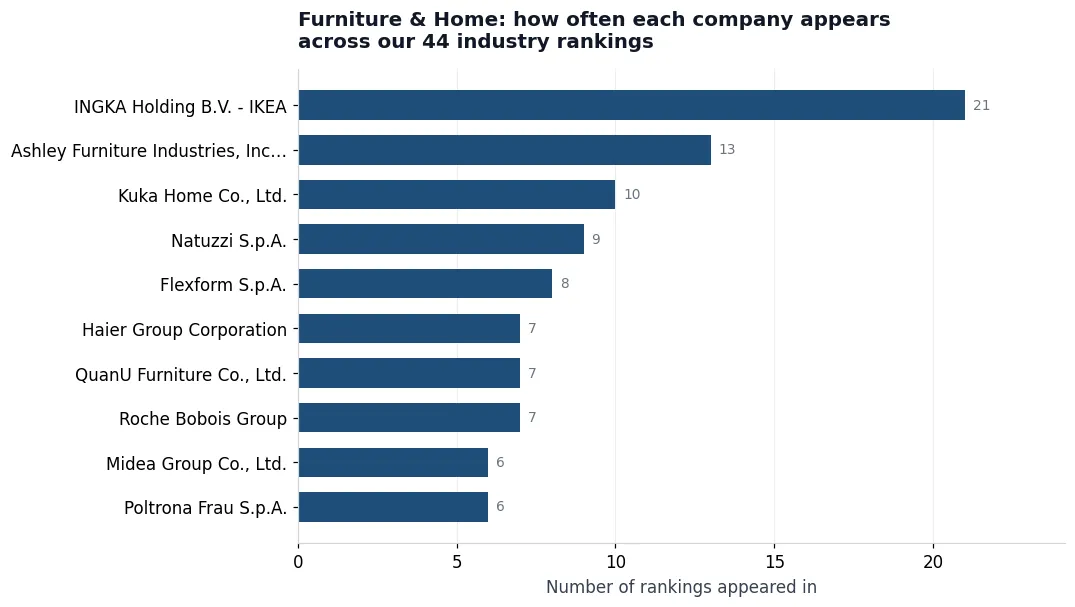
IKEAは、当社が維持する44の家具・ホームランキングのうち21に登場する。2番目に頻繁にリストされる企業であるAshley Furnitureは13に登場する。その後、件数は急速に減少する:10、9、8、7。この分布はこのカテゴリーに関する最も有用な事実であり、44のリストのいずれか1つからは見えてこない。
主な調査結果の概要
IKEAは21回登場
このカテゴリーの44ランキングの半数以上。その広がりは製造規模ではなく、小売統合によるものである。
2位は13に低下
Ashley Furniture、続いて10、9、8、7 — リーダーの後は分布が急速に減少する。
2カ国で半数を占める
米国(57)と中国(54)が支配的。イタリアの存在感は高デザインの張り地家具に集中している。
プライベートブランドは見えない
販売量の大部分は小売業者の名前で消費者に届くため、真の製造基盤を捉えたランキングは存在しない。
IKEAの異常性
21のリストに掲載されているということは、IKEAが21の異なる調達カテゴリー——組み立て式リビングルーム家具、ベッドルームシステム、収納、テキスタイル、キッチン金物など——において信頼できる参入者と見なされていることを意味する。これほど広い範囲に登場するメーカーはごくわずかである。9桁の売上高を持つ企業を含め、ほとんどの家具メーカーは専門特化型であり、ソファを作るか、オフィス用椅子を作るか、マットレスを作るかのいずれかで、三つすべてを作ることはない。
IKEAの広さは、製造規模ではなく小売への垂直統合の結果である。同社はまず販売者であり、つまり取り扱うと決めたあらゆる製品カテゴリーが、順位付けの対象となり得るカテゴリーになるということだ。これは、3社の小売業者に張り地張りの座席を供給する工場とは、本質的に異なる競争上の立場である。
なぜ家具業界はこれまで統合されなかったのか
三つの経済的特性がこの業界の分断状態を維持している。製品価値に対して輸送費が高いため、家具は販売される場所の近くで製造される。デザインの好みは、たとえば半導体の仕様がそうでないのとは異なり、地域ごとに異なる。そして製品はかさばるが技術的に難しくはなく、そのため大規模メーカーが有能な地域メーカーに対して得られる優位性は限られている。
その結果、438のポジションを含む44のランキングでもなお、統合された供給基盤を描写しきれないカテゴリーとなっている。ほぼすべてのポジションは、買い手が聞いたこともない企業によって争奪可能である。
リストをまたいで繰り返し登場するのは誰か
ここにイタリアが存在していること――ナトゥッツィとフレックスフォームがどちらも繰り返し登場する――は、少し立ち止まって考える価値がある。イタリアの家具メーカーは、規模が最も重要でないセグメント、すなわちハイデザインの張り地家具で世界規模の競争を繰り広げている。これは歴史の偶然ではなく、意図的な戦略的ポジションである。
2カ国がカテゴリーのほぼ半分を供給
アメリカ合衆国と中国を合わせると、このカテゴリーのランクイン企業のおよそ4分の1を占めるが、両者の立場は構造的に異なる。アメリカの企業はブランドと小売業者に集中しており、中国の企業は製造業、特にホームテキスタイル、照明、収納のサブカテゴリーに集中している。アメリカのブランドから中国のメーカーに切り替えようとする買い手は、同等品への置き換えを行っているわけではない。
ドイツと日本はそれぞれ15社と14社で、両国の家具業界の一般的な知名度に比べて過大に代表されている。どちらもキッチンシステムと金物類に集中しており、これは工学上の許容差が重要となるサブカテゴリーで、世界的ブランドが数十年にわたって地位を保ってきた分野である。
誰もランク付けしない競合
このカテゴリーのあらゆるリストに欠けている構造的要因が一つある。それは小売業者のプライベートブランドである。北米と欧州における家具およびホームテキスタイルの相当な割合は、小売業者の名前で消費者に届く製品を生産するメーカーによって製造されており、そうしたメーカーがどのリストでもブランドとしての地位を占めることはほとんどない。
その結果として、当社のランキング、および同種のあらゆるランキングは、この業界の製造基盤の真の集中度を体系的に過小評価している。最も頻繁に登場するのは、消費者向けブランドを持つ企業である。最も多く製品を製造している企業はしばしば不可視であり、ブランドリストではなくメーカーリストを通じて発見される——だからこそ当社は両方を維持している。
調達時にこのカテゴリを活用する方法
438のランク付けされたポジションから得られる実践的な教訓は、選択肢の深さがサブカテゴリによって大きく異なるということである。張り地の座席やケースグッズでは、代替品は豊富にある。キッチン金物、浴室設備システム、スマートホームハードウェアでは、選択肢は繰り返し登場する少数の名前に絞られ、同じ名前がリストごとに現れる。
このハブではなく、個別のリストから始めてほしい:home-textiles-fabrics-brands, home-textiles-fabrics-suppliers, living-room-furniture-brands, living-room-furniture-factory各リストは、検証済みの本社所在地、開示されている場合は売上高、および順位を含む企業の全セットを示している。
このカテゴリに関する購入者の質問
VerityRankは家具およびホーム関連のランキングをいくつ維持していますか?
家具、ホームテキスタイル、照明、収納、キッチン・バス設備、ペット用品を対象とする438のランク付けされたポジションを含む44のランキングです。それぞれブランド用とメーカー用に別々に維持されています。
なぜIKEAはこれほど多くのランキングに登場するのですか?
IKEAはこのカテゴリーの44リストのうち21に登場する。その広がりは製造規模ではなく小売統合によるもので、IKEAがどの製品カテゴリーを扱うかを決めるため、各決定が市場での地位を確立するカテゴリーを生み出している。
家具業界は集約されているのか?
いいえ、そして当社のデータがその理由を示している。製品価値に対する輸送コスト、地域のデザイン嗜好、低い技術的障壁はすべて、世界的な集約よりも地域生産に有利に働く。438のランク付けされた位置にわたっても、ほとんどの企業は1つか2つのリストにしか登場しない。
この分析の背景にあるデータ
このデータの読み方
方法論に関する注記
製品価値に対する輸送コスト、地域のデザイン嗜好、低い技術的障壁はすべて地域生産に有利に働きます。だからこそ、このカテゴリーはこれまで集約されることがなかったのです。
関連ランキングと分析
すべての記事は同じデータセットに基づいています。以下のページでは特定のランキングをより深く掘り下げています:
ホームテキスタイル&ファブリック — ブランド
家具・ホーム分野で最大のサブカテゴリー。
リビングルーム家具 — ブランド
当ランキングにおいてIKEAが最も強い地位を占める分野。
マットレスブランド
地域メーカーがほとんどの順位を占めるサブカテゴリー。
全産業メーカー指数
当社が把握する全メーカー、213産業にわたる。
VerityRankは、1,506社の検証済み企業と10,933のランク付けされた順位を網羅する426の業界ランキングを維持しています。本記事のすべての数値は、このデータセットから引用しています。
以下を閲覧する全産業メーカー指数または検証済み企業ディレクトリ.