

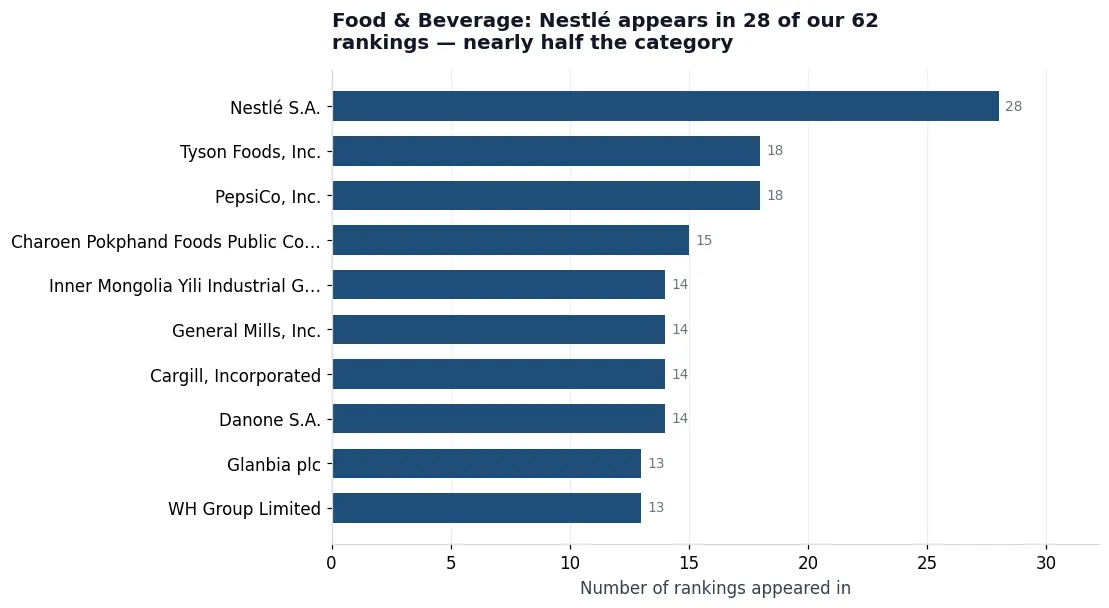
Nestléは、当社が維持する62の食品・飲料ランキングのうち28に登場する。このカテゴリーでこれに近づく企業は他にない。Tyson FoodsとPepsiCoがそれぞれ18に登場し、そこから件数は減っていく。食品・飲料は、ランキング数とランク付けされたポジション数の両方で当社ディレクトリ最大のカテゴリーであり、802のポジションを有するにもかかわらず、単一の企業がそのほぼ半分に存在感を示している。
主な調査結果の概要
Nestléは28回登場
カテゴリーの62ランキングのほぼ半分 — 単一のサブカテゴリーでの支配ではなく、ポートフォリオ戦略によるもの。
統合は停滞
ランク付けされた企業のほとんどは1つのリストにしか登場しない。地域の生産者や同族経営のメーカーが、グローバル企業が取って代われていないポジションを保持している。
1つのカテゴリー、多くのビジネス
中国の乳製品メーカーと米国のスナック菓子会社は同じラベルを共有しながら、ほぼ共通点がない。
プライベートブランドは盲点
スーパーマーケットの自社ブランド食品の大部分は、消費者向けランキングのいずれにも登場しないサプライヤーによって製造されている。
28回の登場が実際に意味するもの
食品・飲料は、当サイトが扱う中で最も細分化されたカテゴリーである。インスタント食品、飲料・ミックス、乳製品、菓子、ベーカリースナック、調味料、食用油、食肉・家禽、水産物、食品添加物、特別用途食品はすべて、それぞれ別個のブランドリストとメーカーリストを持つ独立した業界として維持されている。
ネスレの事業領域はこれらの部門の大半に及ぶが、その理由はネスレが各部門を支配しているからではない。同社がポートフォリオ戦略を採っているからである。すなわち、一つのカテゴリーで支配的な地位を占めるのではなく、多数のカテゴリーにわたって多数の中規模の地位を保有しているのだ。これは正当かつ極めて防御力の高い戦略であり、単一のランキングでは見えてこない。
止まった統合
食品・飲料は常々、統合が進む業界と評される。当サイトのデータは、統合フェーズがほぼ終了し、残っているのはさらなる買収に対して抵抗を示すことが証明されたロングテールであることを示唆している。
このカテゴリーの62のランキングのうち、大半は他のどのリストとも重複しない数十社を含んでいる。地域の生産者、プライベートブランド、家族経営のメーカーが、グローバル企業グループが取って代われなかった地位を保持している。その理由は通常、地域の優位性がブランドではなく流通や鮮度にあり、いずれも妥当な価格では買収できないからである。
買い手にとっての実際的な帰結は、「グローバルサプライヤー」と「最良のサプライヤー」の乖離が、当サイトがランキングする他のどのカテゴリーよりもここで顕著になるということだ。産業用部品では、最大の企業が通常最も高い能力を持つ。食品では、その相関は弱い。
繰り返し登場する企業
これらの繰り返し登場する名前の地理的分布に注目してほしい。スイス、アメリカ合衆国、タイ、中国、そして日本である。チャロン・ポカパン・フーズが15回登場するのは、当社のデータにおいて、地域基盤である東南アジアを拠点としながら、世界的なブランド認知を得ることなく複数カテゴリーにわたる真の存在感を生み出した企業の最も明確な例である。
3つの地域、3つの異なるビジネス
当社の食品ランキングにおけるアメリカの項目は、ブランド化された加工食品と食肉加工に集中している。中国の項目は乳製品、主食、原材料に集中しており、飲料での存在感も拡大している。日本の項目は多岐にわたる加工食品・調理済み食品に及び、日本の人口規模に比して異例なほど多く代表されている。
これらは同一ビジネスの変種ではない。中国の乳製品メーカーとアメリカのスナック菓子会社はカテゴリーラベルを共有するだけで、それ以外はほとんど何も共通していない。コスト構造も、小売チャネルも、規制環境も異なり、ほとんどの場合顧客も異なる。
プライベートブランドの盲点
家具と同様、食品にも同じ構造的ギャップが現れている。スーパーマーケットの自社ブランド食品の大部分は、消費者向けリストには決して登場しないメーカーによって生産されている。彼らは買い物客ではなく小売業者に販売しており、その名前は設計上、ブランドランキングには存在しない。
買い手にとって、これは諸刃の剣である。つまり、当社のリストに載っているブランドのリーダー企業が供給基盤のすべてではないということであり、また、ブランドランキングでは小さく見えるサプライヤーが相当な規模で事業を展開している可能性があるということでもある。実際に能力が存在するかどうかを評価する際には、ブランドリストと併せてメーカーリストを活用すべきである。
食品ランキングを正しく読む方法
このカテゴリーは細分化が極めて進んでいるため、ランキングの順位よりもその範囲の方が重要である。食品リスト上で2社を比較する前に、次の3点を確認すべきである。すなわち、そのリストが完成品を対象としているのか原材料を対象としているのか、ブランドを対象としているのかメーカーを対象としているのか、そしてその地理的範囲がグローバルなのか地域限定なのか、である。地域別の原材料リストで3位にランクされた企業と、グローバルなブランドリストで3位にランクされた企業は比較できない。
当社の各リストはそれぞれ独自の範囲を明記している。最も有用な入口はinstant-food-brands, instant-food-manufacturers, beverages-mixes-companies, beverages-mixes-manufacturersであり、全セットは以下に索引化されている。all-industries manufacturer index.
このカテゴリーに関する買い手の疑問
VerityRankは食品・飲料のランキングをいくつ維持していますか?
802のランク付けされた位置を含む62のランキング — 当社ディレクトリで最大のカテゴリーである。これらはインスタント食品、飲料、乳製品、菓子、ベーカリー、調味料、食用油、食肉・家禽、水産物、添加物、特別用途食品をカバーしており、それぞれブランドとメーカーについて別々に維持されている。
なぜNestléはこれほど多くの食品ランキングに登場するのですか?
ネスレはこのカテゴリーの62のリストのうち28に登場する。その理由は、単一のサブカテゴリーにおける支配力ではなく、ポートフォリオの広さにある。同社は多くの部門で中規模の地位を占めており、それが積み重なって当社データ上で最大のフットプリントとなっている。
食品業界は依然として統合が進んでいるのか。
当社のデータは、主要な統合段階がほぼ完了していることを示唆している。このカテゴリーでランクインした企業のほとんどは1つのリストにしか登場せず、地域の生産者、プライベートブランド、同族経営のメーカーは、グローバル企業が取って代わっていない地位を引き続き保持している。
この分析の背景にあるデータ
このデータの読み方
方法論に関する注記
このカテゴリーは細分化が進んでいるため、ランキングの順位よりもその範囲が重要です。リストが完成品を対象としているのか原材料を対象としているのか、ブランドかメーカーか、グローバルか地域かを確認してください。
関連ランキングと分析
すべての記事は同じデータセットに基づいています。以下のページでは、特定のランキングについてより詳しく掘り下げています:
インスタント食品 — ブランド
ネスレが単一カテゴリーで最も広く存在感を示す分野。
乳製品
中国と欧州のメーカーがこのサブカテゴリーをリードしています。
食用油 — ブランド
地域のメーカーが統合に抵抗しているカテゴリー。
全産業メーカー指数
ディレクトリにランク付けされたすべてのメーカー。
VerityRankは、1,506社の検証済み企業と10,933のランク付けされたポジションをカバーする426の業界ランキングを維持しています。この記事のすべての数値はそのデータセットから引用されています。
閲覧する全産業メーカー指数または検証済み企業ディレクトリ.